查看: 11|回复: 0

【11月17日·全球半导体动态汇总】费半单日暴跌5.28%成分股全跌!英伟达今夜财报定生死,国产AI芯片份额首破六成

[复制链接]

5

主题

1

回帖

21

积分

版主

积分
21
发表于 昨天 12:06 | 显示全部楼层 |阅读模式
🔥 核心看点
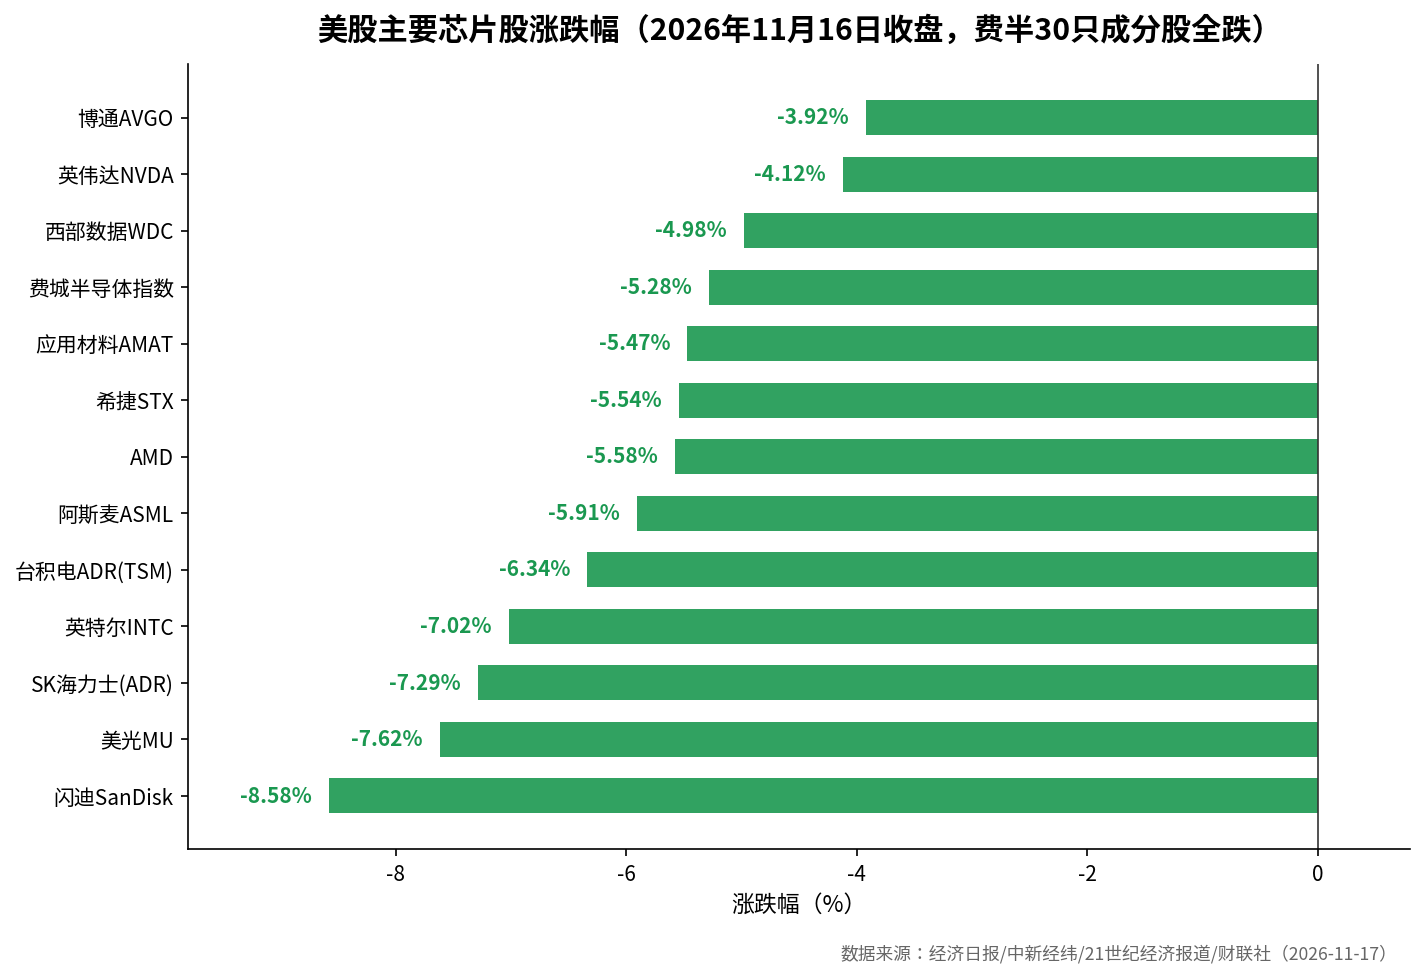
1.英伟达权力震荡+AI泡沫担忧双重绞杀:美东11月16日(周一)费城半导体指数暴跌5.28%、30只成分股无一收涨,创阶段新低;英伟达跌4.12%报156.14美元,收于2025年7月以来最低。
2.英伟达今夜(北京时间18日凌晨)发布黄仁勋辞任后首份财报:华尔街预期Q3营收约1090亿美元(同比+90.7%),焦点在Q4指引能否达约1243亿美元及Vera Rubin交付进度;特朗普表态支持黄仁勋回归,但董事会称暂不讨论。
3.BIS新规落地:美国商务部11月15日发布临时最终规则,将AI芯片管制从"实物出口"延伸到"远程算力调用",超1200万TPP即须许可,并对新加坡、马来西亚、泰国、印尼、巴西5国新增许可要求,90天后生效。
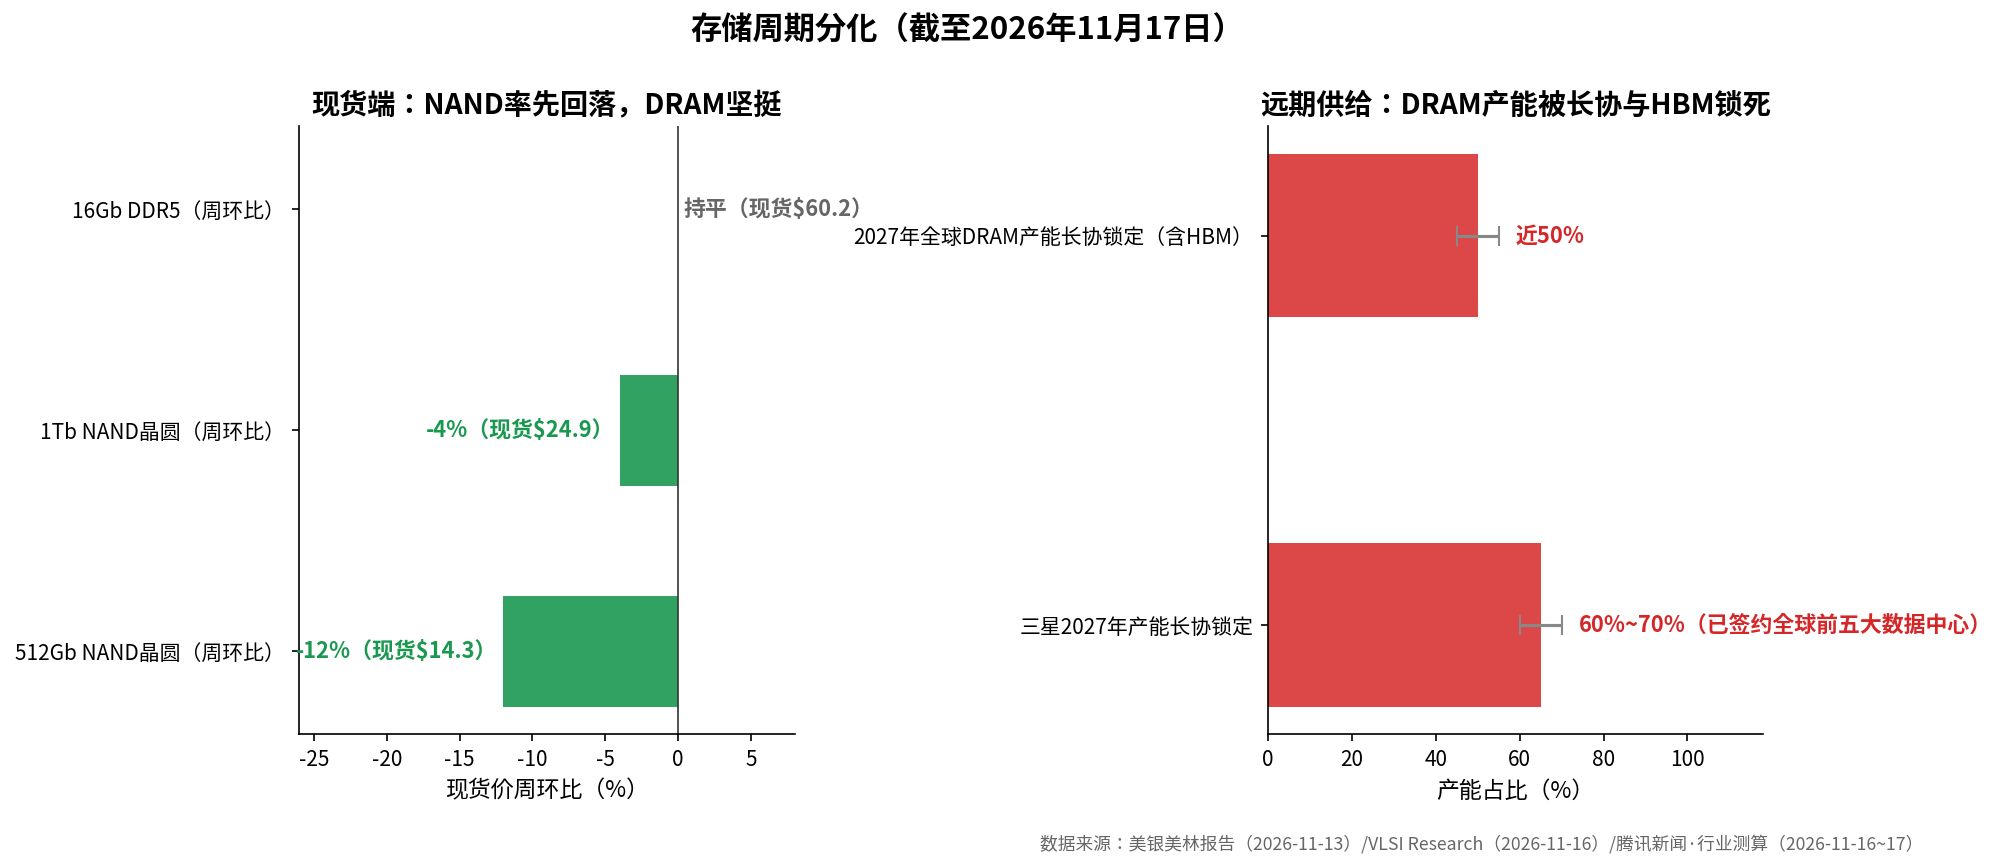
4.存储价格继续"分裂":NAND现货率先回落(512Gb晶圆周跌12%、现货较10月中回调约20%),DRAM依旧坚挺(现货60.2美元持平),2027年全球DRAM产能近50%被长协与HBM锁死。
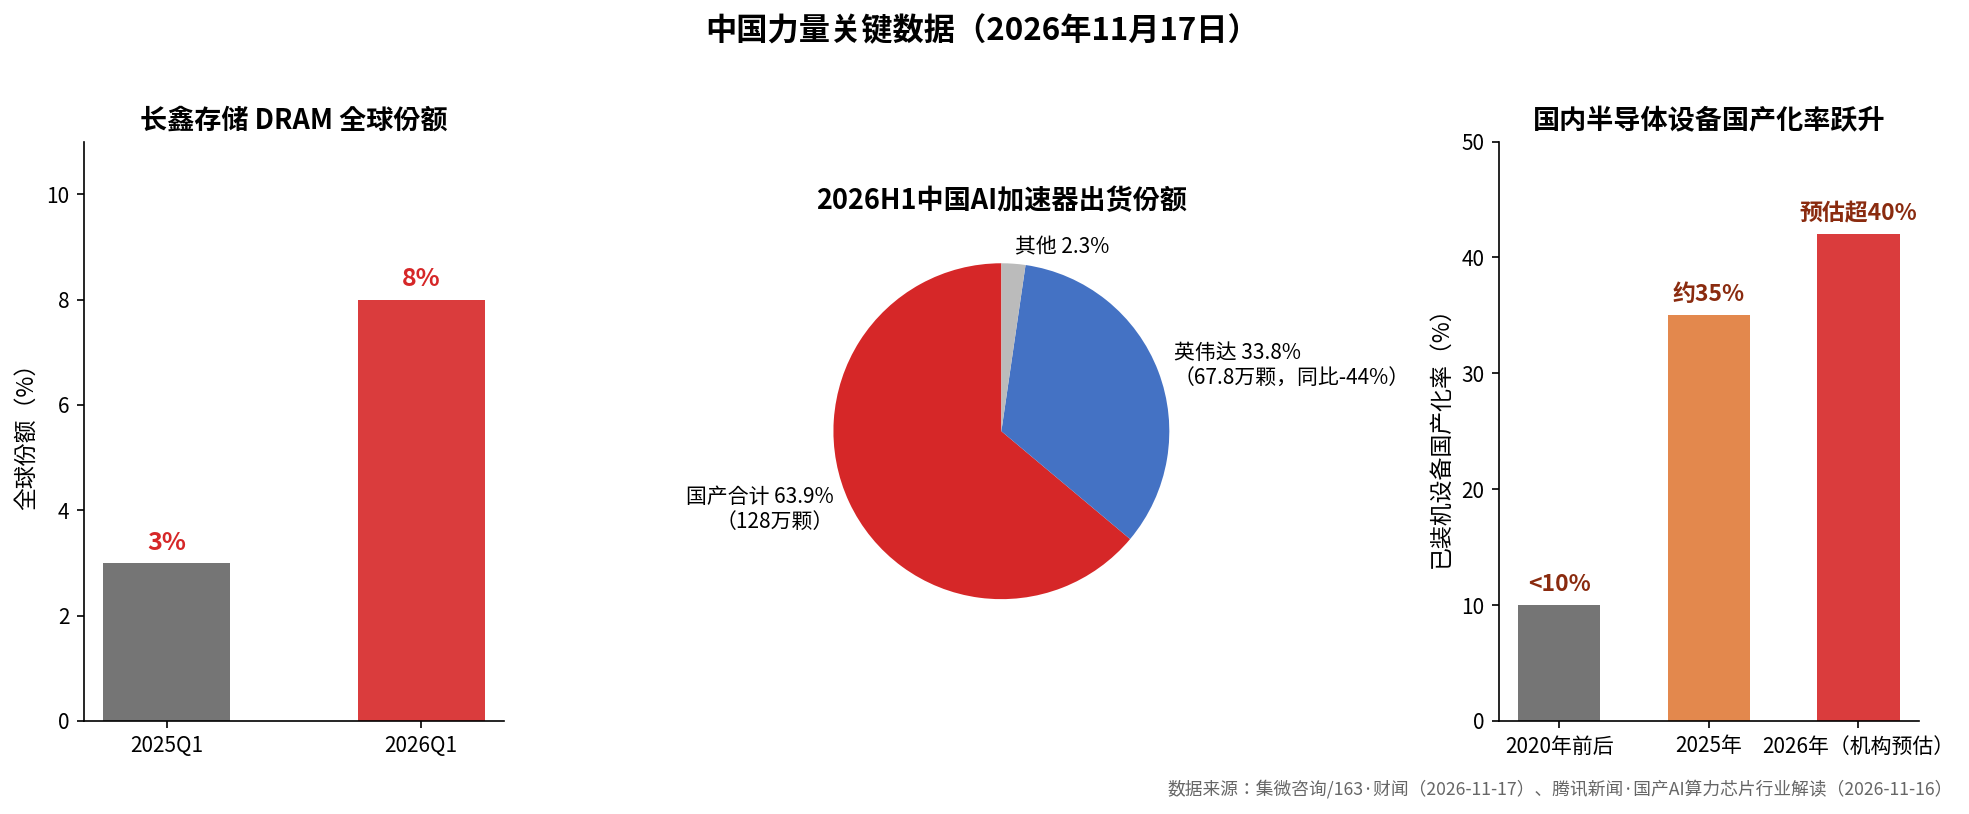
5.中国力量里程碑:2026上半年国内AI加速器出货200万颗,国产占63.9%首次突破六成;长鑫DRAM全球份额一年从3%升至8%,国内半导体设备国产化率预计今年突破40%。
📰 导语
2026年11月17日,星期二。黄仁勋辞任事件的余震叠加美联储对"AI泡沫破裂"情景的正式推演,美股芯片板块遭遇本轮调整以来最惨烈单日:费半30只成分股集体收跌、存储与光通信股领跌,韩国KOSPI今晨一度跌破5000点。但A股半导体板块逆势反弹逾3%,资金在"利空出尽"与"英伟达财报前避险"之间激烈博弈。今夜英伟达财报将成为决定短期方向的分水岭。以下为今日详细汇总。
📉 一、市场风暴
美东时间11月16日(周一)收盘:道指跌1.41%报51608.17点(跌超700点),纳指跌2.49%报24509.76点(跌超600点),标普500跌1.92%报7416.59点;费城半导体指数重挫5.28%,30只成分股集体下跌(来源:经济日报、中新经纬,11-17)。
芯片股全线重挫:英特尔跌7.02%报55.47美元,台积电ADR跌6.34%报373.45美元,阿斯麦跌5.91%,AMD跌5.58%,应用材料跌5.47%,博通跌3.92%,英伟达跌4.12%报156.14美元——收于2025年7月以来最低水平;SEC文件显示英伟达将其在英特尔的持股削减了25%(来源:新浪财经/21世纪经济报道、财联社,11-17)。
存储股跌幅居前:闪迪跌8.58%,美光跌7.62%报719.02美元,SK海力士ADR跌7.29%,希捷跌5.54%,西部数据跌4.98%,Roundhill存储ETF跌7.38%;光通信板块同步大跌,Lumentum、Ciena跌超8%,迈威尔跌超7%(来源:21世纪经济报道,11-17)。
亚太今日接力下探:韩国KOSPI开盘跌1.81%、盘中跌幅扩大至2%失守5000点,三星电子跌近3%、SK海力士跌1.6%;日经225低开0.61%。A股却走出独立反弹:上证指数午盘微跌0.01%,半导体板块大涨3.63%,寒武纪涨5.35%报946.04元,中芯国际H股大涨8.72%,中微公司涨5.28%、中科飞测涨9.03%,长鑫科技逆势跌1.25%(来源:新浪财经异动速递、163·财闻,11-17)。
宏观情绪面:美联储主席沃什表示,美联储正就AI对美国经济的三种潜在路径制定预案——生产力繁荣、劳动力市场受冲击、以及"AI预期回报下降→股票下跌→经济放缓与失业率上升"的泡沫破裂情景,此番表态放大了科技股避险情绪(来源:华尔街见闻/上海证券报,11-17)。

🏭 二、巨头动向
英伟达:权力博弈白热化,财报今夜揭晓特朗普周一公开表态"不反对黄仁勋复职,很多人希望他回来";但CNBC报道称董事会重心仍在针对黄仁勋的调查,未讨论其重返。黄仁勋已与亲信讨论复职计划,盟友在硅谷组建"战情室"并寻求白宫支持,马斯克等人联署公开信签名超10万;财政部长贝森特则公开唱反调,要求从外部引入新CEO,并限期10天就芯片销售合规问题作出答复。黄仁勋将于12月3日赴参议院银行委员会作证,商务部长卢特尼克12月10日作证(来源:华尔街见闻早餐、深水财经社,11-16~17)。
财报方面:英伟达将于美东11月17日盘后(北京时间18日凌晨)发布2027财年Q3业绩,为黄仁勋辞任后首份财报,CFO克雷斯以临时CEO身份首次独立主持电话会。华尔街预期Q3营收约1090亿美元(同比约+90.7%)、调整后EPS 2.47美元;高盛预计1100.81亿美元并维持300美元目标价;焦点在Q4指引能否达到约1243亿美元、Vera Rubin全面量产后的交付节奏,以及此前披露的俄亥俄数据中心最高1050亿美元融资担保(来源:新华财经/中国金融信息网、Finsighter,11-16~17)。
新品方面:英伟达今日发布面向高性能计算的Vera CPU机架级平台,能效较x86提升一倍,戴尔、HPE、联想、超微供货,明年初上市;另发布Rubin HPC GPU(单颗超5万CUDA核心,预计2028年上市);Vera Rubin平台横扫MLPerf训练与推理测试,推理每瓦吞吐达10倍;Lambda采用其光子共封装(CPO)技术实现最高5倍能效提升(来源:华尔街见闻、NVIDIA官网,11-16~17)。
台积电/英特尔/AMD/博通台积电ADR大跌6.34%,为费半拖累主力之一。英特尔跌7.02%,除遭英伟达减持25%持股外,市场继续消化此前单日暴跌28.6%的余波。AMD跌5.58%,此前与PsiQuantum扩大量子混合运算合作。博通跌3.92%,光通信与定制芯片板块整体承压(来源:新浪财经/经济日报,11-17)。
三星/SK海力士三星今日盘中跌近3%;美银交流会信息显示其HBM份额目标定在30%~40%,2027年总产能的60%~70%将纳入5年期滚动长协,且已与全球前五大数据中心完成签约。SK海力士已与10家核心客户完成长协、部分合约移除价格上限;计入HBM后,2027年全球DRAM产能近50%被长期合约锁定(来源:VLSI Korea/腾讯新闻·美银报告解读,11-16~17)。

💾 三、存储与价格
NAND率先降温:512Gb NAND晶圆现货报14.3美元,周环比跌12%、季度环比跌32%(同比仍涨121%),已跌破今年7、8月前低;1Tb晶圆报24.9美元,周跌4%、季跌19%;512Gb现货较约27美元的合约价贴水约47%,现货通常领先合约一个季度,将转化为2027年Q1合约谈判的压价筹码(来源:美银美林11月13日报告/VLSI Korea,11-16~17)。
DRAM依旧坚挺:16Gb DDR5现货报60.2美元、周环比持平;美银维持2026Q4 DRAM合约价环比涨8%、2027Q1涨5%的假设,并判断IT用NAND价格2027Q1或环比下滑5%~10%。Memory Index数据显示,截至11月17日HBM3E 36GB现货报2101美元/堆栈、同比涨14%(HBM按长约锁价,现货参考意义有限),其追踪的20份存储合约篮子近30天涨7.31%、同比涨343%(来源:美银/VLSI、Memory Index,11-17)。
上涨的核心逻辑是产能被HBM"物理挤占":行业测算生产每比特HBM消耗的晶圆产能约为标准DRAM的3倍,三星平泽园区4nm产能的50%~60%(月产3万片中约1.5万片)已满负荷转向HBM4基础裸片;叠加长协锁死,三星与SK海力士可自由支配的现货产能仅剩30%~40%(来源:腾讯新闻·行业测算,11-16)。
NAND远期供给却在集体释放:SK海力士重启大连二厂,2027年上半年投产后产能提升50%;长江存储2026Q2出货份额已达14%跃居全球第三,武汉第三工厂2027年将再增月产能5万片;集邦咨询判断NAND闪存2027年下半年供需将走向边际宽松。11月下旬的企业级SSD合约谈判将成为NAND价格顶部的试金石(来源:腾讯新闻·存储行业解读,11-17)。
🇨🇳 四、中国力量
国产AI芯片份额首破六成2026年上半年国内AI加速器总出货量约200万颗,其中国产合计128万颗、占比63.9%(2025年全年为41%);英伟达在华公开出货67.8万颗、份额33.8%、同比下降44%。2026年国内AI芯片需求超400万颗、实际交付约300万颗,缺口百万量级;国产HBM3预计2027年二季度末交付,届时仅能覆盖约15%的国产GPU需求(来源:腾讯新闻·国产AI算力芯片行业解读,11-16)。
长鑫存储集微咨询数据显示其全球DRAM份额已从2025Q1的3%升至2026Q1的8%;公司在IC China 2026首展服务器、手机、汽车三大AI场景存储矩阵:DDR5颗粒完成24Gb到32Gb迭代,全球首发量产的LPDDR6速率12800Mbps(已在小米折叠旗舰商用),前三季度研发投入110.71亿元、同比增长超73%(来源:163·财闻、新浪财经·国海证券,11-16~17)。
长江存储/中芯国际长江存储NAND全球份额同期由8%升至13%,武汉第三工厂已启动生产设备连接、预计2026年底初期投产。中芯国际Q3营收31.9亿美元(同比+33.9%、环比+6.1%)、毛利率29.9%、产能利用率97.3%、归母净利同比大增87.6%,均超指引上限;联席CEO赵海军表示2027年代工产能紧缺将贯穿全年、或延续至2028年中期(来源:新华财经、东吴证券,11-16)。
产业链面阿里巴巴公告拟分拆平头哥赴港交所主板上市;SEMI预测2026年全球半导体设备销售额将达1659亿美元、同比增长23.2%,2028年有望达2295亿美元;国内已装机半导体设备国产化率由2020年前后不足10%升至2025年约35%,机构预估2026年有望跃升至超40%(来源:新华财经、163·财闻,11-17)。

⚖️ 五、今日观察与下周看点
BIS远程算力新规美东11月15日,美国商务部BIS发布132页临时最终规则:海外数据中心向总部位于D:5国家组或中国澳门的企业远程提供超1200万TPP算力(约合750张H100/H200,关联数据中心合并计算)即须申请许可;对新加坡、马来西亚、泰国、印尼、巴西5国新增先进芯片出口许可要求(此前传出的7国名单中挪威、南非未列入);已提供相关服务的数据中心须在90天内取得许可;生成式AI明确不适用商业推荐系统豁免;同时正式废止拜登时期的《AI扩散框架》。规则由财政部与白宫国安会起草,管制逻辑从"芯片去哪"转向"算力给谁"(来源:腾讯新闻/算力圈·BIS规则文件解读,11-16~17)。
管制立法化推进《芯片安全法案》(出口芯片强制位置验证)、《AI监督法案》(国会对华出口许可30天审查窗口)、《MATCH法案》(逼荷兰、日本150天内对齐设备管制)正推进写入2027财年NDAA;共和党参议员科顿致信商务部要求将长鑫存储列入实体清单(来源:深水财经社,11-16)。
下周看点①今夜(北京时间18日凌晨)英伟达财报与克雷斯主持的首场电话会:Q4指引、Rubin排产、客户融资担保是三大焦点,若仅"符合预期"恐难提振市场;②BIS新规生效细节与受限芯片型号清单的后续披露;③11月下旬企业级SSD合约谈判,决定NAND价格顶部;④12月DRAM合约价能否兑现美银假设的续涨;⑤黄仁勋复职博弈与12月3日参议院作证;⑥长鑫实体清单动向与国产HBM3交付节奏。
⚠️ 免责声明
本文为公开信息汇总,数据均标注来源与日期,仅供论坛交流参考,不构成任何投资建议。美股数据为11月16日(周一)收盘,A股、韩股为11月17日盘中数据,英伟达财报尚未发布、相关数字均为市场预期,请以官方披露为准。市场有风险,投资需谨慎。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注公众号
免责声明|Archiver|手机版|小黑屋|半导贴吧

相关侵权、举报、投诉及建议等,请发 E-mail:1152577621@qq.com

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.|渝ICP备2024033348号|渝ICP备2024033348号-1
在本版发帖
关注公众号
QQ客服返回顶部