查看: 22|回复: 0

【11月18日·全球半导体动态汇总】英伟达营收首破千亿美元三重超预期!Q4指引1300亿、2028财年增速上调至75%,董事会明确拒绝黄仁勋回归,费半尾盘暴力翻红

[复制链接]

6

主题

1

回帖

24

积分

版主

积分
24
发表于 昨天 12:06 | 显示全部楼层 |阅读模式
🔥 核心看点
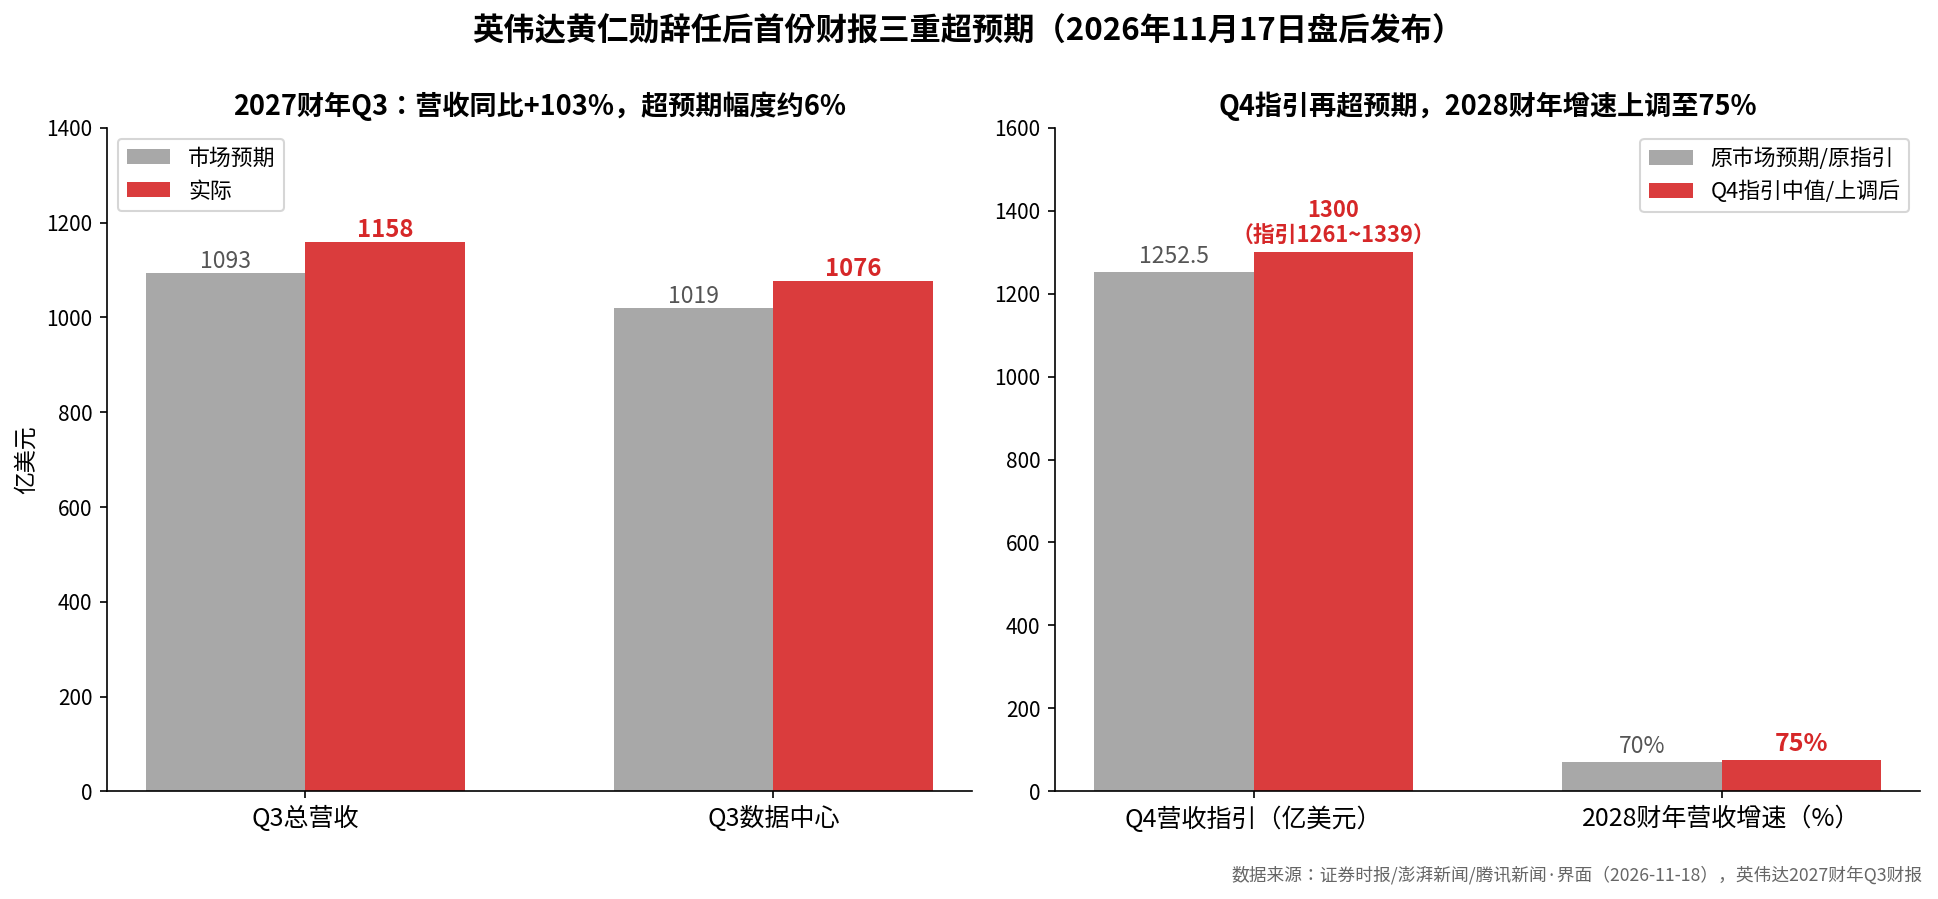
1.英伟达财报三重超预期:北京时间11月18日凌晨,英伟达发布黄仁勋辞任后首份财报(2027财年Q3,截至10月25日),营收1158.4亿美元(同比+103%、环比+20.3%)单季首破千亿美元,连续17个季度超华尔街预期;GAAP净利润652.87亿美元(同比+105%),调整后EPS 2.68美元(预期2.48),毛利率74.9%;盘后股价一度涨超5%,纳指期货涨1.52%。
2.指引更猛:Q4营收指引1261亿~1339亿美元(中值1300亿),超市场预期的1252.5亿;2028财年营收增速预期从70%上调至75%;云业务积压订单达2.5万亿美元(三个月前2万亿);董事会批准新增1500亿美元回购,剩余授权2273亿美元。但Q4毛利率指引降至71%~72%为"低点",市场解读为利润让渡给上游代工、HBM与设备环节。
3.黄仁勋凌晨发声愿意回归,董事会当场拒绝:财报前数小时黄仁勋发布辞职后首次公开声明称愿意重新担任CEO;但董事会主席哈维·琼斯在电话会上明确表示董事会已一致接受其辞职、不打算重新任命他为CEO;临时CEO克雷斯首次独立主持电话会,透露Q3对华许可版Hopper收入24亿美元、Q4指引未计入任何中国数据中心计算收入。
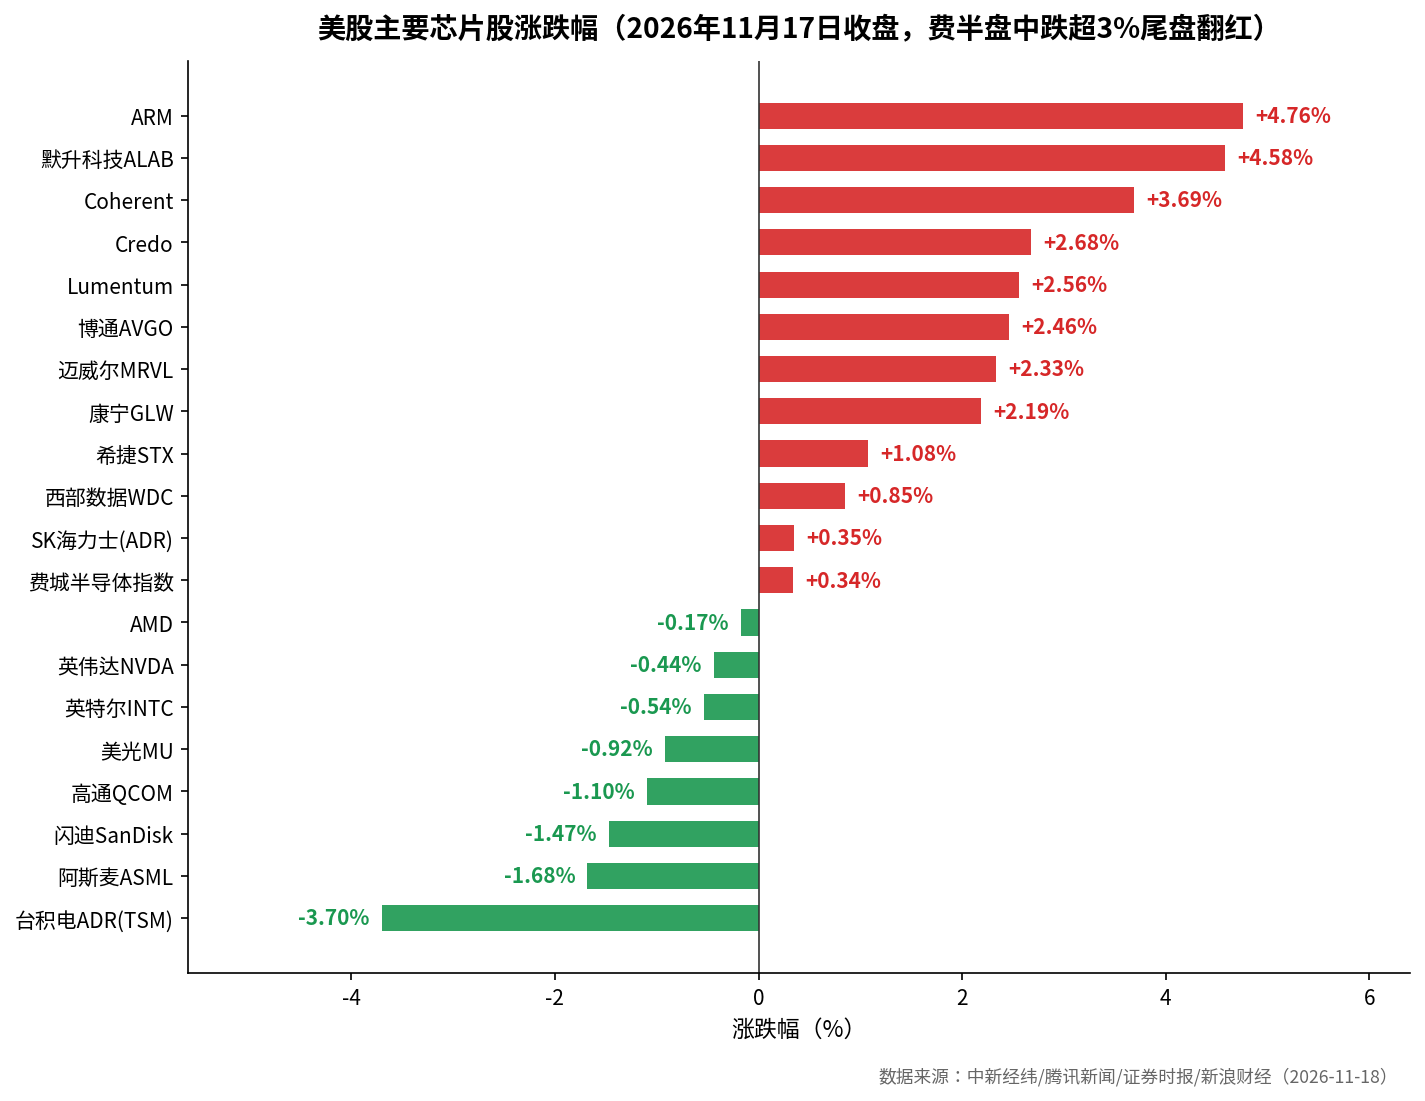
4.费半V型反转:美东11月17日(周二)费城半导体指数盘中跌超3%,尾盘暴力反弹收涨0.34%结束三连跌,"卖宏观、买业绩";但道指盘中狂泻超千点收跌1.64%录得四连阴,纳指盘中一度创半年新低。
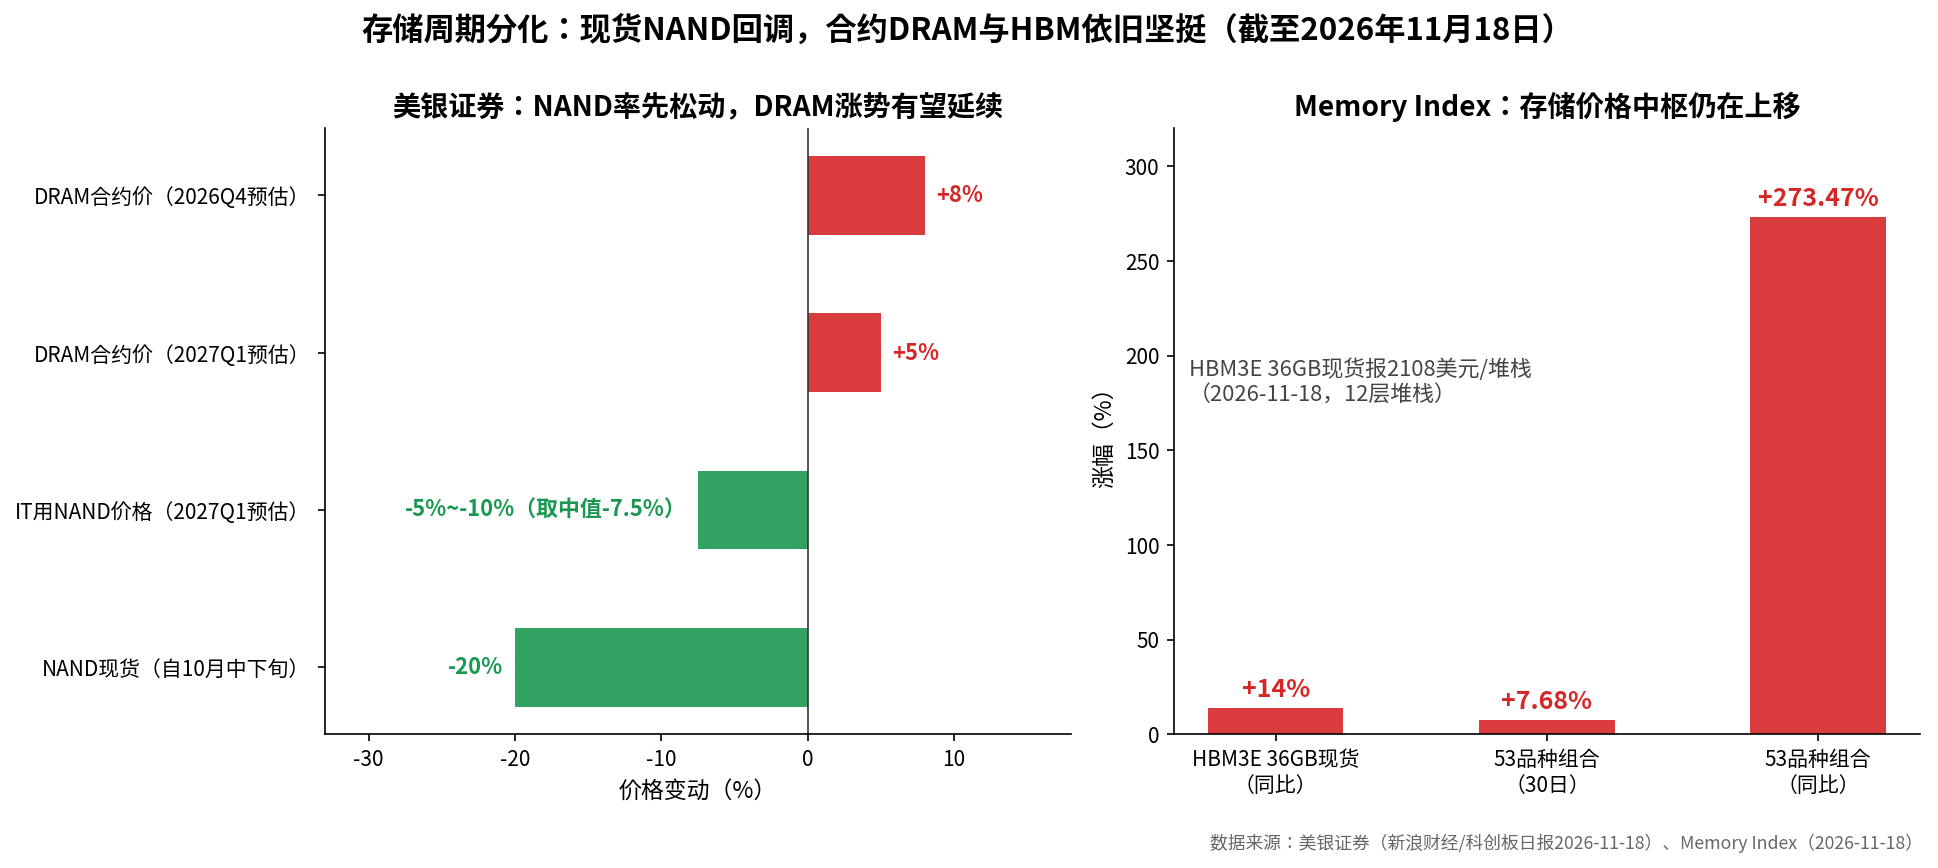
5.存储涨跌"分裂"加剧:美银证券指出NAND现货自10月中下旬以来已修正约20%、IT用NAND明年初或再跌5%~10%,而DRAM今年Q4合约价预估再涨8%、明年Q1续涨5%;三星与苹果拟签4~5年期DRAM长协,HBM3E 36GB现货同比涨14%、53品种组合同比涨273%。
📰 导语
2026年11月18日,星期三。昨晚至今晨,全球半导体产业迎来本轮周期最关键的一次定调:黄仁勋辞任后的英伟达首份财报以营收、利润、指引"三重超预期"落地,盘后带动AI硬件板块全线拉升,美股股指期货集体走高。但普通股时段市场仍在宏观避险与业绩博弈间摇摆——道指四连阴、美元创一年半新高,费半靠尾盘"暴力翻红"续命。政策面,中国商务部、外交部就美BIS《限制远程获取先进半导体》新规同日强硬发声;产业面,晶圆代工涨价10%~20%开始传导、三星与苹果密谈DRAM长协。A股半导体上游(制造/材料/设备)连续第二日领涨,资金正沿"英伟达毛利率让利"的逻辑向上游扩散。以下为今日详细汇总。
📉 一、市场风暴
美东时间11月17日(周二)收盘:道指跌1.64%报50759.42点(盘中一度狂泻超千点、四连阴),纳指跌0.74%报24328.38点(盘中一度跌至23989.09点创最近半年新低),标普500跌1.03%报7340.53点(三连跌);费城半导体指数盘中跌超3%后尾盘暴力反弹,收涨0.34%,结束三连跌(来源:中新经纬/腾讯新闻、证券时报/新浪财经,11-18)。
芯片股分化剧烈:费半成分股中ARM涨4.76%,默升科技(Astera Labs)涨4.58%,Coherent涨3.69%,Credo涨2.68%,Lumentum涨2.56%,博通涨2.46%,迈威尔涨2.33%,康宁涨2.19%,微芯科技涨1.35%;下跌阵营中台积电ADR领跌3.70%报359.69美元,阿斯麦跌1.68%,高通跌1.10%,美光跌0.92%报719.02美元,英特尔跌0.54%报55.17美元(20日累跌39.83%),AMD跌0.17%,英伟达跌0.44%报155.46美元、市值3.75万亿美元(来源:腾讯新闻/新浪财经、Wind行情,11-17~18)。
盘中一度全线重挫:财联社11月17日电,美股盘中费半曾跌1.90%~3%,英伟达一度跌3.13%、台积电跌4.06%、美光跌5.47%、SK海力士ADR跌2.54%、AMD跌2.63%、英特尔跌3.71%、阿斯麦跌2.60%、闪迪跌5.32%,三倍做多半导体ETF(SOXL)一度跌6.42%,尾盘在财报预期与抄底资金推动下集体收复失地(来源:财联社/网易,11-17~18)。
财报后盘后全线拉升:英伟达盘后一度涨超5%(截至证券时报发稿),带动AI硬件板块盘后走高——Lumentum涨超7%、闪迪涨超6%、美光/SK海力士/希捷涨超5%、康宁涨超4%;AI新云股Nebius涨超12%、CoreWeave涨超10%;纳指期货涨1.52%、标普500期货涨0.85%(来源:证券时报,11-18)。
宏观与外围:大型科技股多数下跌,微软跌2.27%、谷歌跌1.30%、Meta跌1.20%;欧洲三大股指17日全线下跌(英富时100跌1.76%、法CAC40跌1.62%、德DAX跌2.08%);美元指数一度触及103.66创2025年4月以来新高;现货黄金3850美元附近,年内最大回撤超30%;利率期货定价12月与1月各加息25个基点(来源:中新经纬、陆家嘴财经早餐,11-18)。
亚太今日上午接力分化:A股三大指数高开后震荡,上证指数半日跌0.40%报3570.21点;科创综指涨0.23%,盛合晶微涨超8%~9%、摩尔线程涨超5%~8%、寒武纪涨3.23%报934.00元(盘中一度涨近5%)、海光信息+0.84%、澜起科技+2.51%、中芯国际A+0.28%报113.77元、华虹宏力+2.36%、长鑫科技+0.44%;半导体板块半日微跌0.17%,资金在财报利好与前期获利盘间博弈(来源:金融界/网易、Wind行情,11-18)。
昨日(11月17日)A股结构拆解:上证四连跌失守3600点报3584.58点,但集成电路制造板块大涨5.82%、半导体材料+2.67%、半导体设备+2.19%、封测+1.90%;华虹宏力+10.39%、中芯国际+6.59%、北方华创+4.09%;对面的光模块中际旭创-3.90%、新易盛-4.08%创新低,长鑫科技-5.61%两日连创新低;港股恒指跌1.03%报23508.17点,晶圆代工逆势走强;中国台湾加权指数收跌2.31%报40092.11点,台积电台北跌超2%(来源:陆家嘴财经早餐/腾讯新闻,11-18)。

🏭 二、巨头动向
英伟达:史上最强财报对冲权力真空Q3数据中心营收1076亿美元(同比+110%、占总营收93%),其中超大规模云客户贡献约600亿美元(环比+23%),AI云/工业/企业客户470亿美元(环比+18%);Vera Rubin量产出货首个季度即实现近200亿美元收入,成为英伟达史上量产爬坡最快的产品,主要云厂商投产周期约一个月、较Grace Blackwell缩短一半;克雷斯上调2028财年增速至75%,并透露Hopper重新签约价格最高达原价两倍、B300自推出以来价格上涨超60%;公司维持明年推出Vera Rubin Ultra、2028年推出Feynman的路线图;对华方面Q3许可版Hopper数据中心收入24亿美元,Q4指引未计入任何中国数据中心计算收入。权力层面:黄仁勋财报前数小时公开发声"如果符合股东、员工、公司及美国的最大利益,我愿意重新担任CEO",但董事会主席哈维·琼斯在电话会上明确回应"董事会已一致接受辞职,不打算重新任命他为CEO",并称将加强公司与美国政府的互动;继任者尚未确定(来源:证券时报、澎湃新闻、腾讯新闻·界面/南都,11-18)。
台积电/代工链:涨价10%~20%落地据台湾工商时报报道,芯片设计业者已接获晶圆代工调价通知,涨幅10%至逾20%不等,若未同步调价毛利率将受影响4~5个百分点;明年起包括台积电在内的合作晶圆厂都将调价,台积电对高性能计算(HPC)新增订单再加收10%~15%溢价。台积电ADR 11月17日领跌费半收跌3.70%,叠加高盛将中国台湾股票评级从"增持"下调至"与大盘持平"、目标点位从57500下调至50000,台股与代工链短期承压(来源:陆家嘴财经早餐/腾讯新闻,11-18)。
三星/SK海力士:长协+新架构双线推进三星电子与苹果即将签署DRAM长期供应协议(LTA),拟2027年上半年生效、期限4~5年,将设定供应量下限、价格视市场情况最终确定;三星同时确定下一代DRAM方向——HBM5将采用全新D0A架构,把存储单元与周边电路分别制造在不同晶圆上再以晶圆对晶圆方式组合,释放外围电路占用的晶圆空间给存储单元。SK海力士ADR收涨0.35%,存储板块中"免疫NAND回调"的HBM/HDD标的集体走强(来源:腾讯新闻·芯片ETF早报、中新经纬,11-18)。
英特尔/AMD/博通/美光英特尔跌0.54%报55.17美元,继续消化此前单日暴跌28.6%与英伟达减持持股25%的余波,20日累跌近40%。AMD跌0.17%,等待英伟达财报后的算力链重定价传导。博通涨2.46%、迈威尔涨2.33%,光通信与定制ASIC随财报后情绪修复——Coherent涨3.69%、Ciena涨2.68%、康宁涨2.19%。美光跌0.92%、闪迪跌1.47%,成为费半中少数收跌的存储标的,被NAND现货回调直接拖累(来源:中新经纬/腾讯新闻、Wind,11-17~18)。

💾 三、存储与价格
美银证券定性"涨价行情分歧":NAND Flash现货价格自10月中下旬以来已大幅修正约20%,因PC、手机及云端客户需求转弱,IT用NAND价格估计明年一季度再跌5%~10%,2027年Q1合约谈判恐延后;相较之下DRAM涨势有望延续——2026年Q4合约价预估上涨8%、2027年Q1再涨5%(来源:新浪财经/科创板日报·美银证券报告,11-18)。
现货端最新读数(Memory Index,2026年11月18日):HBM3E 36GB 12层堆栈现货报2108.00美元/堆栈,近30日+0.47%、同比+14%;其追踪的53品种组合近30日+7.68%、同比+273.47%,跨板块对比显示AI用HBM紧缺正依次向通用DRAM、零售内存传导;NAND TLC 512G现货单日跌5.08%报16.00美元,NAND端仍在挤出前期泡沫(来源:Memory Index官网,11-18)。
长协"锁仓"进行时:三星与苹果拟签4~5年期DRAM长协并设供应量下限;长鑫科技在第三季度业绩说明会上表示,端侧AI对存储的需求正在快速攀升、增速显著高于其他细分赛道,公司已与多家头部客户协商长期供货协议,预计第四季度毛利率保持稳定;继美银此前披露三星2027年产能60%~70%纳入5年期滚动长协后,存储大厂远期供给正被加速锁定(来源:陆家嘴财经早餐、腾讯新闻,11-18)。
NAND远期供给仍在释放:SK海力士重启大连二厂、长江存储武汉第三工厂2027年将再增月产能5万片的背景下,机构判断NAND 2027年下半年供需走向边际宽松;11月下旬企业级SSD合约谈判与2027年Q1的NAND合约谈判延后与否,将成为NAND价格顶部的试金石(来源:新浪财经·美银报告,11-18)。

🇨🇳 四、中国力量
上游制造/材料/设备连涨两日11月17日集成电路制造板块+5.82%、半导体材料+2.67%、半导体设备+2.19%,华虹宏力+10.39%、中芯国际+6.59%、北方华创+4.09%;今日上午寒武纪涨3.23%报934元、盛合晶微涨超8%、摩尔线程涨超5%、拓荆科技+1.46%、华海清科+1.73%。市场逻辑清晰:英伟达Q4毛利率指引下移约3个百分点,等于把利润让给晶圆代工、HBM与设备环节——"英伟达超预期,钱只到上游"(来源:陆家嘴财经早餐/腾讯新闻、Wind,11-17~18)。
长鑫科技Q3业绩说明会释放三重信号:端侧AI存储需求快速攀升、增速显著高于其他细分赛道;已与多家头部客户协商长期供货协议;预计Q4毛利率保持稳定并称将依法依规适时启动分红方案论证。股价层面长鑫科技连续两日创新低后今日反弹0.44%,二级市场定价与基本面预期仍在磨合(来源:陆家嘴财经早餐,11-18)。
中芯国际/国产算力中芯国际A股半日+0.28%报113.77元、20日累涨13.50%,此前Q3产能利用率97.3%、赵海军"2027年代工产能紧缺贯穿全年"的判断持续发酵;阿里巴巴11月13日宣布分拆平头哥赴港独立上市后,国产AI芯片资本化进程加速,摩尔线程、沐曦、海光等今日集体活跃;机构指出国产算力供给持续扩张、国内需求与本土供给联系日益紧密(来源:金融界/网易、腾讯新闻,11-18)。
政策与事件面11月18日~19日APEC第三十三次领导人非正式会议在深圳举行,聚焦国际科创协同新范式,14份成果文件已形成;工信部批复北京、河北、上海、江苏、浙江、安徽、湖北、广东八省市开展6G部省协同试点;商务部、外交部11月17日就美BIS新规同日发声(详见下节),中方明确"若美方一意孤行将采取反制措施"(来源:金融界、陆家嘴财经早餐、光明网,11-18)。
⚖️ 五、今日观察与下周看点
中美管制攻防升级美国商务部11月16日发布《限制远程获取先进半导体》临时最终规则,以"非法对华转运高风险"为由要求向新加坡、泰国、马来西亚、印尼、巴西五国企业出口先进芯片须申请许可;11月17日中国商务部发言人回应"美方泛化国家安全概念、滥用出口管制,强烈不满、坚决反对",外交部郭嘉昆同日批驳这是"典型的经济胁迫和长臂管辖",双方均提及反制与必要措施;另据报道美方正调查新加坡某公司涉嫌非法转运英伟达芯片,路透社消息称美方拟推进中国光模块进口限制——但隔夜光通信股照涨,市场先信业绩、后信政策(来源:光明网/商务部网站、腾讯新闻、大公报,11-17~18)。
产业链再定价晶圆代工涨价10%~20%与英伟达毛利率指引下移是同一件事的两面:上游涨价能落地,设备、材料、封测就有"第二条腿";台积电对HPC新单加收10%~15%溢价,2027年代工产能紧缺叠加,涨价传导链值得逐季跟踪(来源:陆家嘴财经早餐,11-18)。
下周看点①今夜美股对英伟达财报的正式定价:盘后涨超5%能否在常规时段兑现,费半能否借势突破,AI新云与光通信弹性最大;②Q4毛利率"低点71%~72%"的解读分歧:是周期让利上游还是竞争加剧;③三星-苹果DRAM长协细节与价格机制落地;④11月下旬企业级SSD合约谈判与NAND 2027Q1合约谈判是否延后;⑤BIS新规五国许可细则披露与中方反制措施的落地形式;⑥黄仁勋复职博弈余波、继任者人选与12月3日参议院作证安排;⑦APEC深圳会议科技合作成果与八省市6G试点的产业催化。
⚠️ 免责声明
本文为公开信息汇总,数据均标注来源与日期,仅供论坛交流参考,不构成任何投资建议。美股数据为美东11月17日(周二)收盘及盘后,A股为11月18日上午盘中数据,英伟达财报数字以公司官方披露为准;盘后涨幅、期货点位均为发稿时点数据,可能与实际存在出入。市场有风险,投资需谨慎。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注公众号
免责声明|Archiver|手机版|小黑屋|半导贴吧

相关侵权、举报、投诉及建议等,请发 E-mail:1152577621@qq.com

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.|渝ICP备2024033348号|渝ICP备2024033348号-1
在本版发帖
关注公众号
QQ客服返回顶部