查看: 5|回复: 0

【11月22日·全球半导体动态汇总】费半单日暴跌10.73%恐慌指数冲上40,英伟达「后黄仁勋时代」信任重估,存储合约市场仍握定价权

[复制链接]

9

主题

1

回帖

33

积分

版主

积分
33
发表于 4 小时前 | 显示全部楼层 |阅读模式
▍ 🔎 核心看点
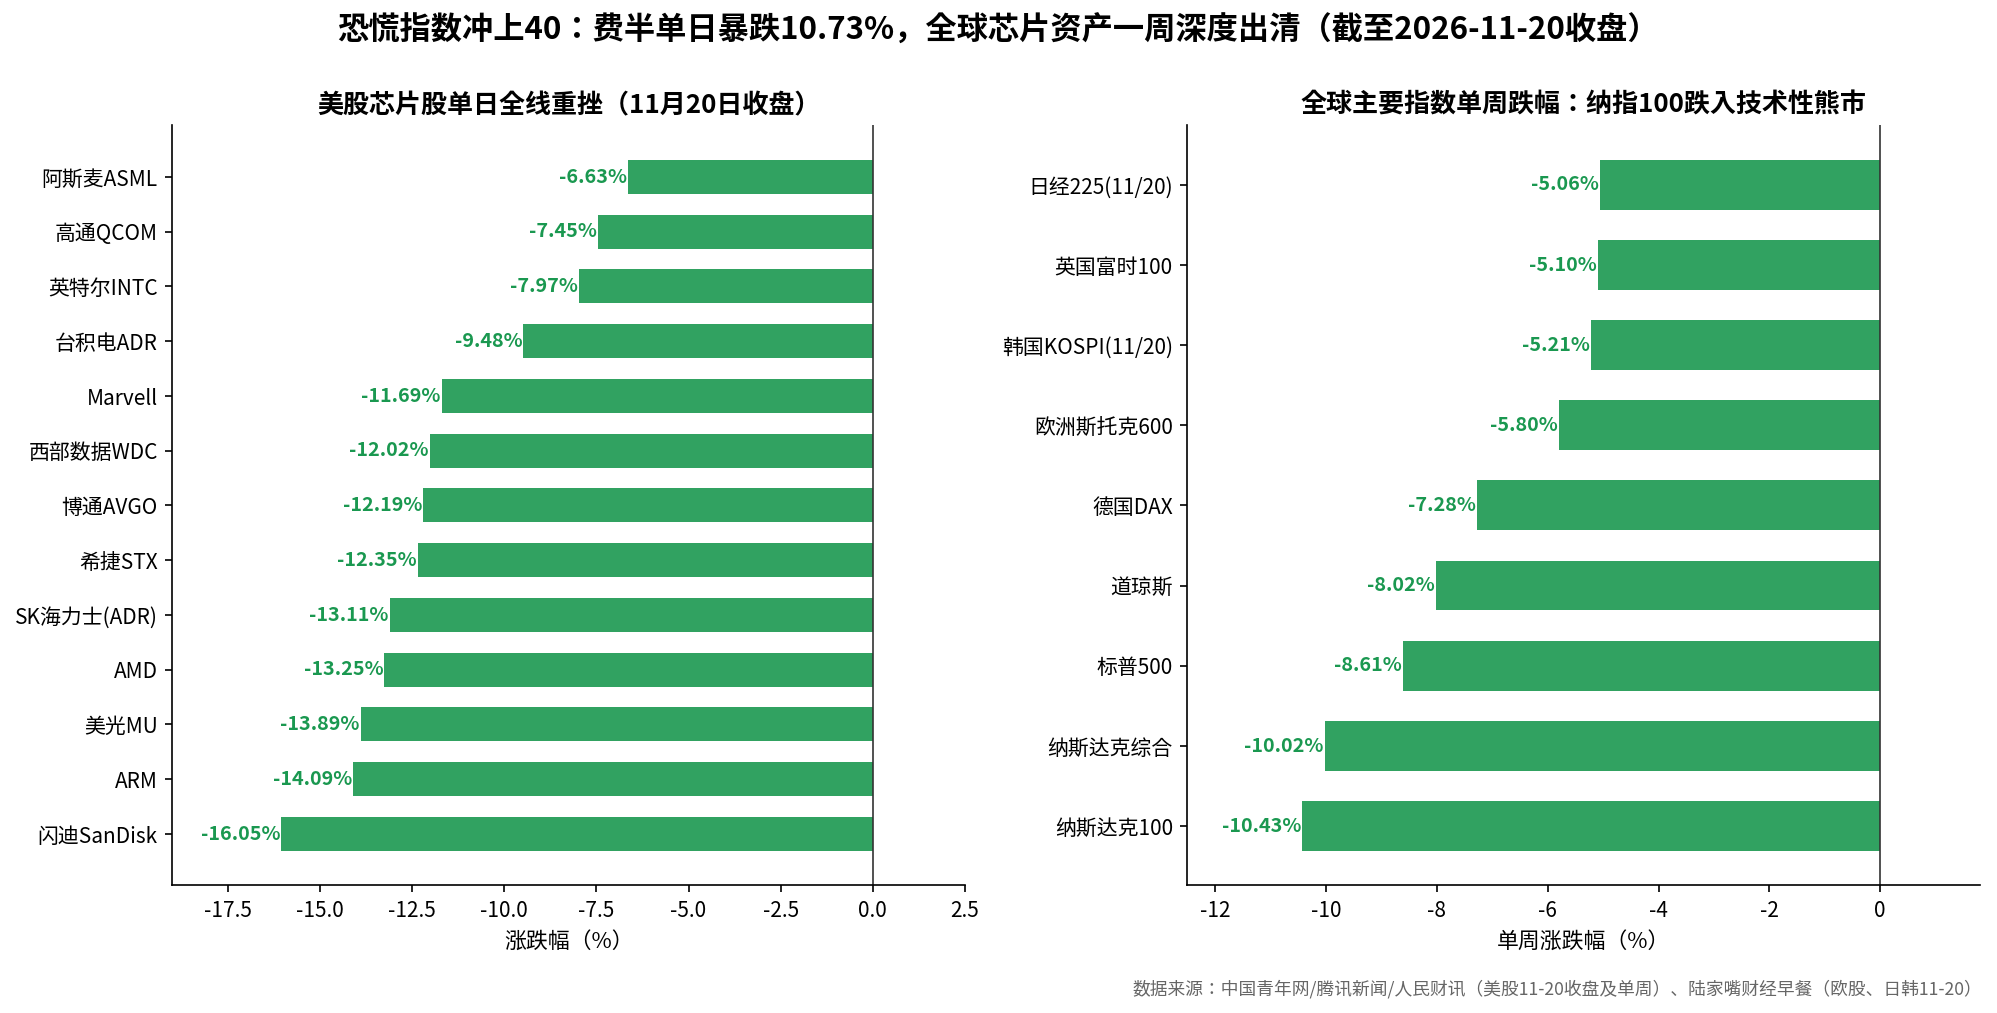
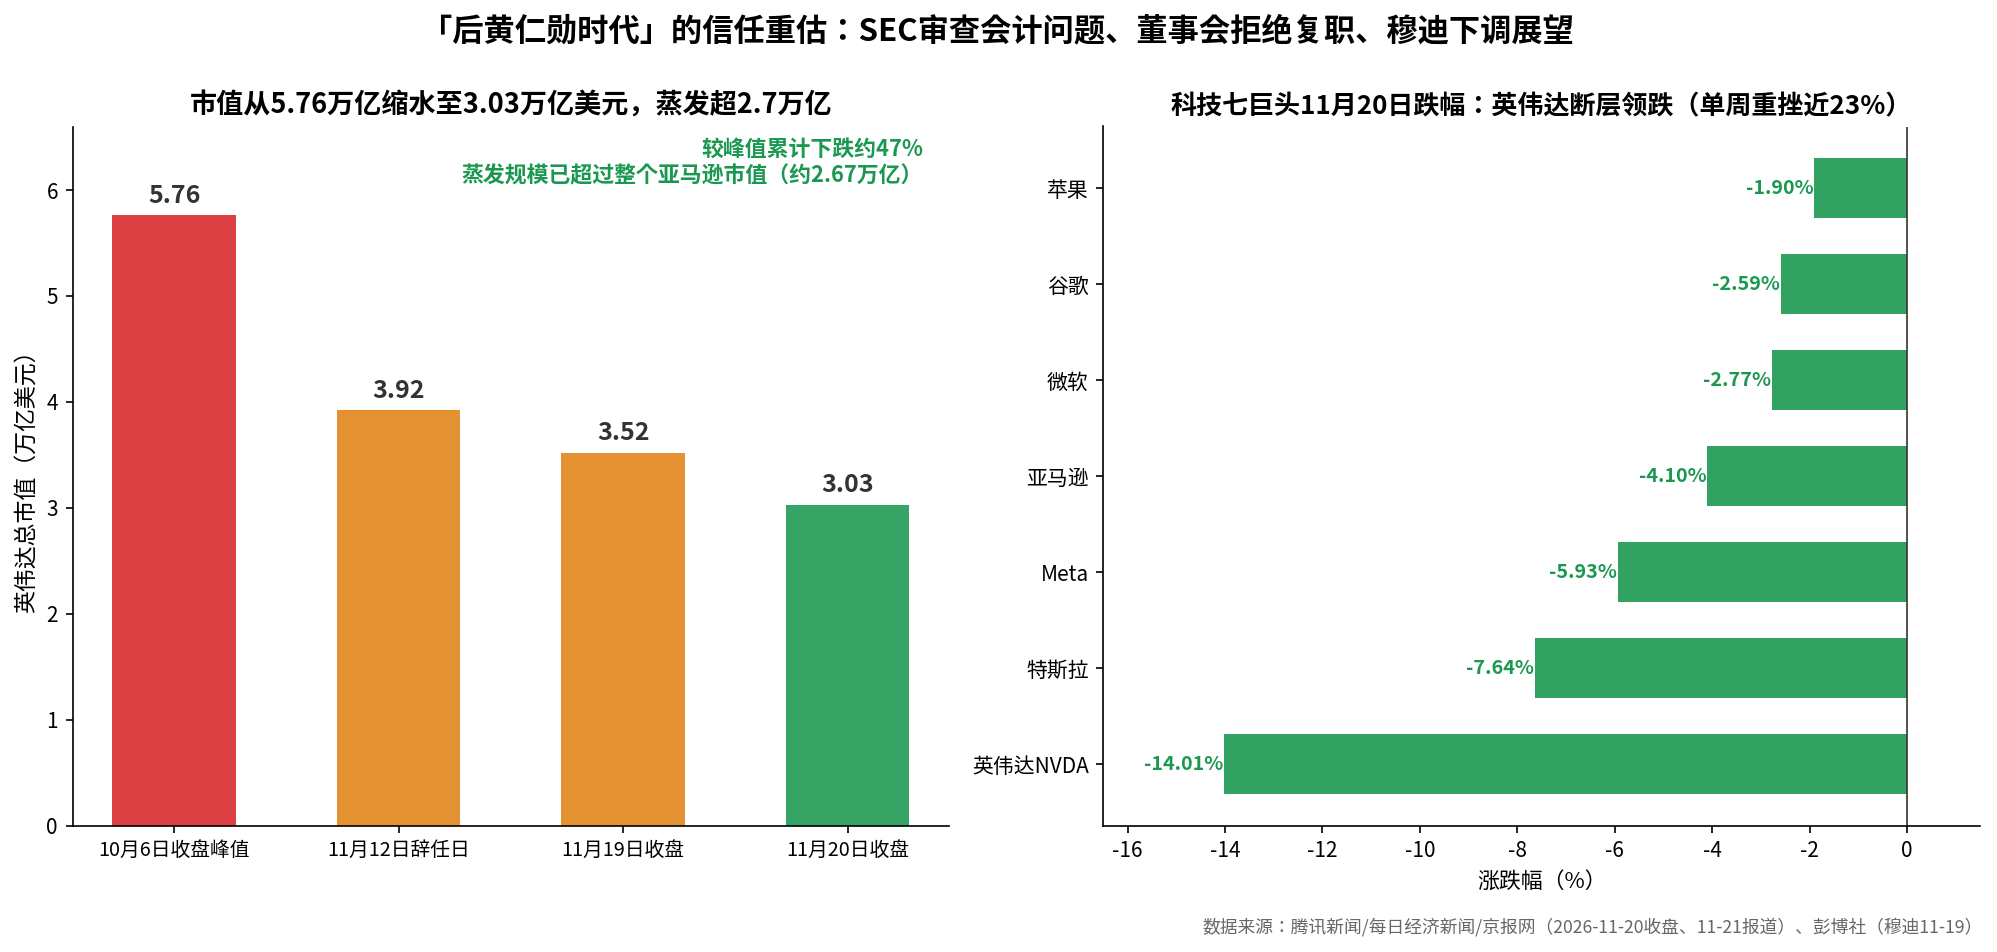
01|美股黑色星期五:美东11月20日费城半导体指数单日暴跌10.73%,英伟达重挫14.01%报125.53美元、市值缩水至约3.03万亿美元,闪迪-16.05%、ARM-14.09%、美光-13.89%、AMD-13.25%、博通-12.19%;纳指跌5.28%抹去年内全部涨幅,纳指100单周下挫10.43%率先跌入技术性熊市,VIX恐慌指数收报35.89、盘中一度触及40.03(来源:中国青年网/腾讯新闻,2026-11-21)。
02|英伟达治理风暴持续发酵:SEC执法人员正审查其潜在会计问题,司法部同步审查129亿美元收购Hugging Face一事;董事会明确拒绝黄仁勋复职,猎头已接触ARM CEO雷内·哈斯,苏姿丰等在候选名单中;穆迪将评级展望由「正面」下调至「稳定」,三大House委员会定于12月1日约谈黄仁勋(来源:腾讯新闻/京报网/雅虎财经,2026-11-19~21)。
03|BIS新规冲击面扩大:台积电、三星对中国客户暂停16nm及以下先进制程出货后,日经报道至少两家英伟达服务器合作伙伴暂停向东南亚客户发货;新加坡、马来西亚、印尼数据中心获取算力需BIS许可,现存运营商有90天过渡期,已在途货物可按旧条款执行至12月21日(来源:日经亚洲/路透/FT,2026-11-19~21)。
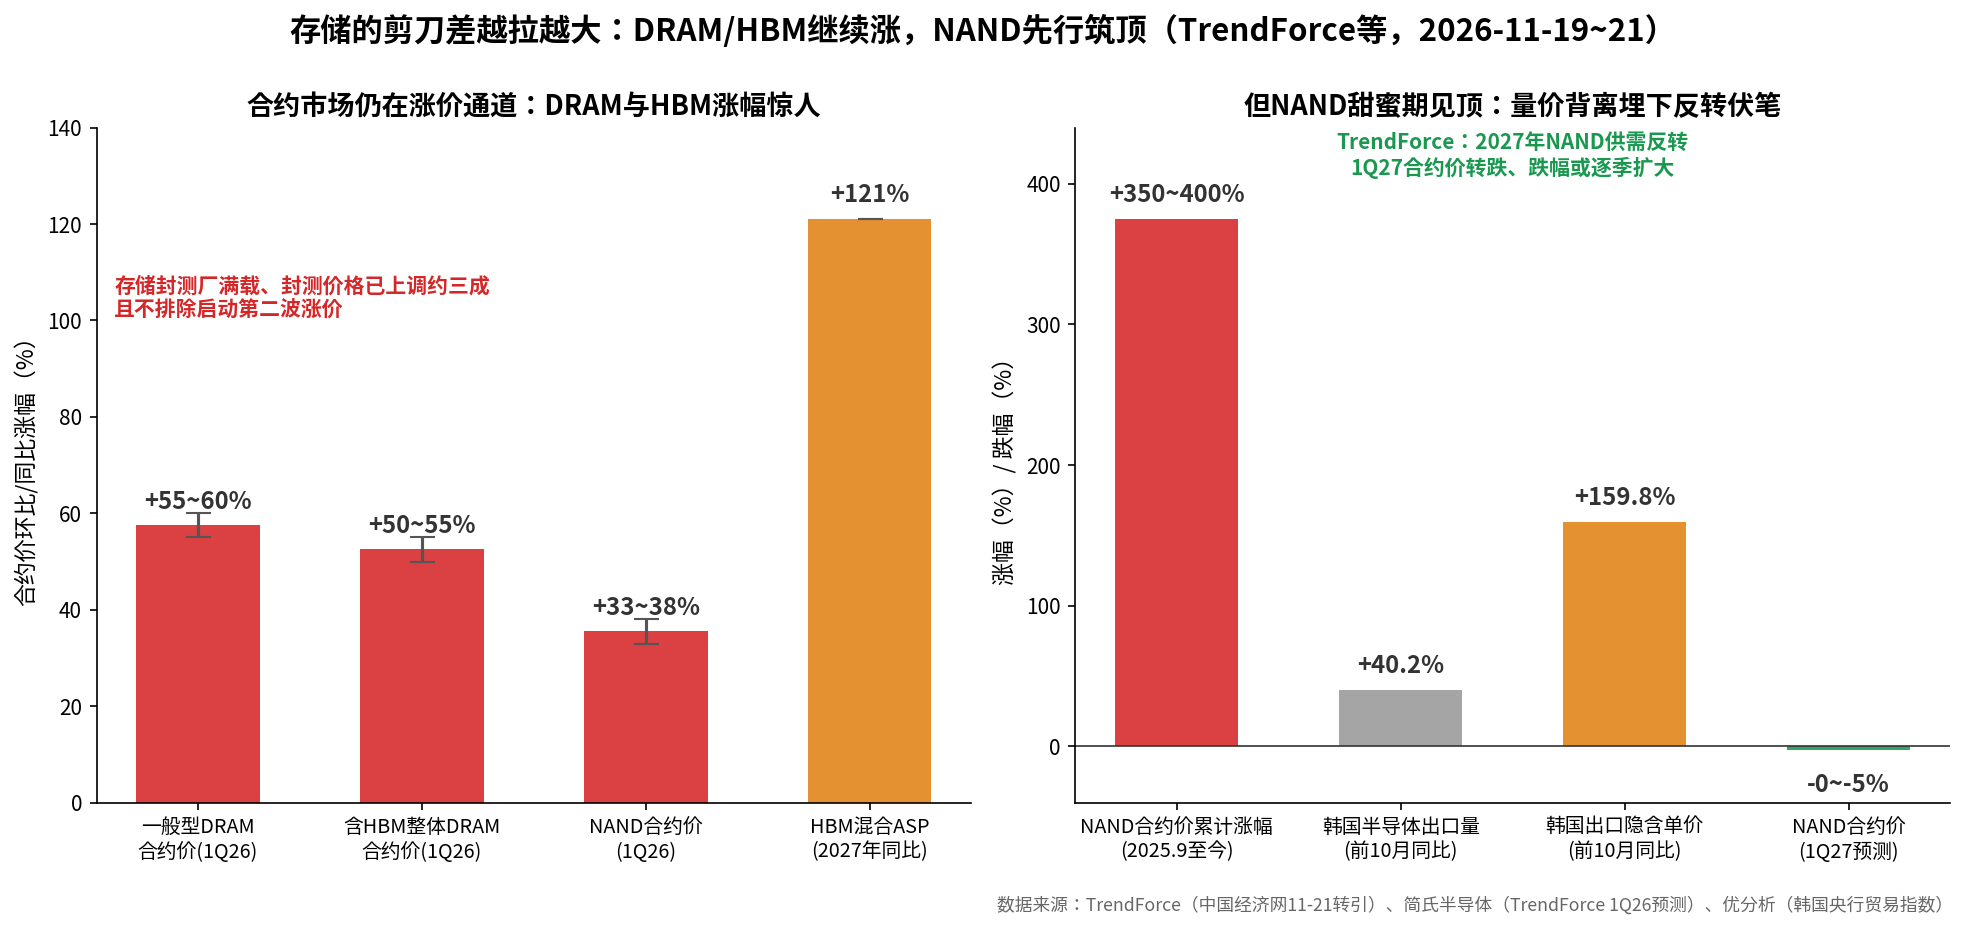
04|存储「现货弱、合约强」剪刀差进一步拉大:TrendForce预计1Q26一般型DRAM合约价季增55%~60%、含HBM整体DRAM涨50%~55%;但NAND自2025年9月以来已累计上涨350%~400%后筑顶,1Q27合约价预计转跌0%~5%且跌幅或逐季扩大,HBM 2027年混合ASP仍将同比大涨121%(来源:中国经济网转引TrendForce,2026-11-21)。
05|中国力量周末两条好消息:惠普已向美国银行确认正对「来自中国的供应商」进行存储芯片供应商资质认证,业内普遍指向长鑫存储、长江存储——若落地将是国产存储首次进入全球TOP2 PC品牌核心供应链;阿里吴泳铭确认千问下一代模型已在平头哥芯片上训练,自研AI芯片真武V900拟明年一季度量产(来源:安庆网络广播电视台/橘鸦AI早报,2026-11-21)。
▍ 📖 导语
如果说周四是「利好出尽」,周五就是「信用重估」:费半单日暴跌10.73%、创出本轮调整以来最大单日跌幅,英伟达在SEC会计审查、司法部反垄断审查与「后黄仁勋时代」治理疑云三重压力下断层领跌科技七巨头,VIX盘中冲上40——这已是2020年以来美股最惨烈的一周。但值得把两件事分开看:交易层面出清的是估值与信任,产业层面的订单、产能与合约价格并未同步恶化——台积电、三星的暂停出货是「许可证摩擦」而非需求消失,DRAM合约价涨幅预告依然凶悍,存储封测厂依旧满载。本周关键词:情绪出清、规则落地、分化定价。
▍ 📈 一、市场风暴
美股|费半单日重挫10.73%|美东11月20日收盘:道指48147.33点(-1.93%)、标普500指数6910.39点(-3.70%)、纳指22617.73点(-5.28%,抹去年内全部涨幅转跌2.69%);标普已连续第七个交易日下跌,创2020年以来最长连跌。芯片股成为全天重灾区:英伟达-14.01%、闪迪-16.05%、美光-13.89%、AMD-13.25%、博通-12.19%、台积电ADR-9.48%、英特尔-7.97%、高通-7.45%、阿斯麦-6.63%;CREDO-15.20%、Astera Labs-14.77%。Anthropic上市第二天收跌8.50%报89.91美元、盘中一度逼近83美元发行价,CoreWeave跌破40美元发行价(来源:中国青年网/腾讯新闻/每日经济新闻,2026-11-21)。
单周|创2020年以来最大周跌幅|本周道指累跌8.02%、标普500累跌8.61%、纳指暴跌10.02%,纳指100单周重挫10.43%、较近期高点回落20%率先跌入技术性熊市;欧洲斯托克600周跌5.8%、德国DAX周跌7.28%,均为2025年4月以来最大单周跌幅。费半自6月22日高点累计回档约36%,其未来12个月预估本益比已从27.1倍降至13.4倍——跌的是估值倍数,不是业绩(来源:中国青年网/陆家嘴财经早餐/优分析,2026-11-21)。
情绪|VIX盘中冲上40|「恐慌指数」VIX周五收涨26.2%报35.89点,盘中一度达到40.03点,为去年4月以来首次;市场归因于Anthropic史上最大IPO引发的资金再配置、期权到期、AI监管忧虑与货币紧缩担忧的共振。消费零售股逆势收涨(沃尔玛+1.5%)——资金并未离场,而是在科技股内部避嫌(来源:腾讯新闻/中国青年网,2026-11-21)。

▍ 🏢 二、巨头动向
英伟达|「后黄仁勋时代」进入实质阶段|本周五据外媒报道,SEC执法人员正在审查英伟达潜在会计问题,司法部则在就129亿美元收购Hugging Face及更广泛反垄断事项展开审查;三大House委员会已安排12月1日对黄仁勋进行转录问话。董事会11月12日接受黄仁勋辞任后态度明确:主席哈维·琼斯声明「无意让黄仁勋复职」,临时CEO克雷斯对CNBC确认这一决定;猎头海德思哲已接触ARM CEO雷内·哈斯,候选名单还包括英伟达副总裁伊恩·巴克、AMD CEO苏姿丰与苹果首席硬件官约翰尼·斯鲁吉。但业绩底盘依然坚硬:Q3营收1158亿美元(+103%)、数据中心1076亿美元(+110%)、下季指引1300亿美元(来源:腾讯新闻/京报网/雅虎财经/雪球专栏,2026-11-17~21)。

台积电/三星|「许可证摩擦」继续蔓延|BIS《应对先进半导体远程访问》临时最终规则11月19日生效后:台积电已指示受影响的中国设计客户暂停16nm及以下订单,并加强对客户母公司、股东、封装商与运输路线的审查;28nm/40nm成熟制程在不涉HBM与先进封装时仍可正常下单。日经亚洲11月21日报道,至少两家英伟达服务器合作伙伴暂停向东南亚客户发货——新加坡、马来西亚、印尼的数据中心现在需要BIS许可,现存运营商有90天过渡期;已有中国AI公司(月之暗面)取消原发往印尼数据中心的英伟达芯片订单(来源:路透/日经亚洲/FT/TrendForce,2026-11-19~21)。
三星/SpaceX/其他|名单与订单继续滚动|三星电子宣布新管理层任命:黄相均(Sang Joon Hwang)晋升总裁执掌存储业务、曹相完(Sangyeun Cho)执掌系统LSI;SK海力士行使转股权全资持有SPC2、间接持股铠侠约14.1%成为其最大间接股东。据彭博社报道,SpaceX发行320亿美元债务、用于采购约473亿美元的英伟达Rubin GPU,芯片由Apollo旗下Saturn Funding Trust持有并以约5年租约租回、明年1月起交付。另有两则未经证实的传闻值得跟踪:谷歌因英特尔EMIB-T封装良率问题询问台积电拟把TPU封装切回CoWoS;SK海力士16层以上HBM首批混合键合设备订单或多数给荷兰BESI(来源:三星Newsroom/陆家嘴财经早餐/IC午报,2026-11-21)。
技术侧|基辛格喊话「重拾偏执」|11月21日COSM技术峰会上,英特尔前CEO基辛格警告行业「陷入危险的自满」,反驳摩尔定律终结论,并提出AI系统运算效率提升一万倍的目标——能源、内存带宽与晶圆产能无法同比扩张,出路在光子集成、电子架构、热管理、新型材料与先进封装五大工程的协同突破。同期技术动态:Marvell与Penguin交付光子HBM级内存装置(光纤直入裸片、八模块约16TB跨服务器共享);微软Azure Cobalt 200实测每实例吞吐较上代最高提升5.53倍;ArchitectLabs发布从指令集到版图全程AI生成的Frostbite芯片(7nm落地)(来源:腾讯新闻/AI芯+,2026-11-21)。
▍ 💾 三、存储与价格
DRAM|合约价涨幅预告依旧凶悍|国信证券数据显示11月DRAM与NAND合约价均上涨、12月DRAM现货价继续上行;TrendForce预计1Q26一般型DRAM合约价季增55%~60%、含HBM的整体DRAM合约价上涨50%~55%。国内存储封测厂订单涌入、产能利用率近乎满载,已陆续调升封测价格约三成且不排除第二波涨价——上游的紧缺正在沿产业链向封测环节传导(来源:简氏半导体转引国信证券/TrendForce,2026-11-21)。
NAND|量价背离埋下反转伏笔|TrendForce 11月19日研报提示拐点:NAND合约价自2025年9月启动上涨、累计涨幅已达350%~400%,但2026Q4涨势趋缓,预计1Q27合约价转跌0%~5%且跌幅逐季扩大;供给端新产能释放更快、消费需求持续下修是主因。与之呼应,韩国央行贸易指数显示前10个月半导体出口量同比+40.2%、隐含美元单价却同比+159.8%——出口金额264.3%的暴增里,价格贡献远大于数量,这正是市场重估存储股盈利持续性的核心原因(来源:中国经济网/优分析,2026-11-21)。
HBM|唯一无争议的高地|TrendForce预估HBM 2027年混合平均销售价格同比涨幅将达121%;此前KB证券亦预测2027年DRAM需求+25%对供给+18%、合约ASP上涨40%。DRAM与NAND走势就此分道:DRAM供需紧平衡延续、利润向HBM与服务器高端产品倾斜,NAND则率先进入宽松——存储内部的「剪刀差」已从料号层面上升到品类层面(来源:中国经济网转引TrendForce/VLSI Korea,2026-11-20~21)。

▍ 🇨🇳 四、中国力量
国产存储|有望打进全球TOP2 PC品牌供应链|据媒体报道,惠普已向美国银行确认,为应对存储芯片供应紧张正对「来自中国的供应商」进行供应商资质认证,多家行业机构认为指向长鑫存储、并可能包含长江存储NAND作为备选;若落地,将是中国存储芯片厂商首次进入全球TOP2 PC品牌核心供应链。长鑫存储2025年全年营收预测区间550亿~580亿元、2026Q2全球DRAM市占率已升至9.5%,三座12英寸厂预计2026年全部达产——「踏准」了本轮涨价周期(来源:安庆网络广播电视台/中网互动研报,2026-11-21)。
国产算力|从训练到量产的闭环加速|阿里CEO吴泳铭在财报电话会上确认:千问下一代模型已在平头哥芯片上训练、百炼已基于国产芯片提供推理服务,判断2027、2028年将是中国算力最紧缺的两年,阿里云芯片供给将以国产平头哥为主;新一代AI芯片真武V900拟2027年一季度量产。理想汽车自研5nm车规芯片马赫M100(单颗1280 TOPS)登上台积电OIP论坛特邀演讲席,成为该论坛唯一获邀的中国大陆企业(来源:橘鸦AI早报/爱范儿,2026-11-17~21)。
管制应对|中小设计公司转向成熟制程|BIS新规生效后,行业人士透露获批IC设计商名单内尚无中国大陆企业,中小设计公司正把16nm以下流片计划向28nm/40nm成熟制程或国内代工厂迁移——设计资产(IP核、验证流程)可复用,先保交付再谈参数;国内晶圆厂客户需求明显增加,早对接等于早占产能位置。国产EDA亦在补位:芯华章发布C/C++算法自动转可综合RTL的X-IDS/X-IVS,武汉悟创信交付全国产造芯智能体CAPR V1.0进入工程部署(来源:新浪财经/AI芯+,2026-11-21)。
市场侧|A股上周五的「抗跌结构」待周一检验|11月20日A股已现分化:中芯国际A股逆势+2.63%、中微公司+1.95%收红,而长电科技-9.50%、海光信息-8.75%、长鑫科技-6.24%,HBM板块大跌6.32%;美股周五深夜的二次暴跌尚未被A股定价,周一(11月23日)开盘的承接力度与设备/材料板块资金回流强度,是检验自主可控逻辑成色的第一块试金石(来源:东方财富/网易财经,2026-11-20)。
▍ 🧭 五、今日观察与下周看点
观察一|跌的是估值与信任,不是订单。费半前瞻本益比从27.1倍跌到13.4倍,英伟达单季1158亿美元营收与1300亿美元下季指引纹丝不动;VIX冲上40改变的是风险偏好而非资本开支——但在SEC与司法部双重审查落地前,「信任折价」短期难以修复,英伟达的波动仍是全球芯片资产的总闸门。
观察二|英伟达的定价变量从「业绩」切换到「人选」。复职被拒、候选名单浮出(哈斯/苏姿丰/巴克/斯鲁吉)、12月1日国会约谈、SEC会计审查——未来两周任何一条出现实质进展,都会比一份财报更能移动股价;Melius已警告临时管理层可能导致核心工程人才流失,执行风险正在进入定价。
观察三|存储进入「品类分化」下半场。DRAM/HBM与NAND的剪刀差将决定2027年各家利润表的形状:押注HBM与服务器DRAM的原厂继续吃肉,NAND重资产环节则要提前消化1Q27转跌预期;对下游整机厂,NAND价格见顶反而是2027年成本端的第一个好消息。
下周看点|①亚太市场周一开盘对美股周五暴跌的承接力度,KOSPI能否守住4800点;②英伟达新CEO遴选进展、SEC审查披露节奏与12月1日黄仁勋约谈;③BIS对中国客户许可证申请的审批范围、台积电/三星暂停出货是否扩大;④存储原厂12月合约价谈判落地幅度与1Q26涨幅预告的兑现;⑤惠普对国产存储供应商认证的后续披露与A股设备/材料板块资金回流(来源:综合华尔街见闻/财联社/日经亚洲,2026-11-20~21)。
▍ ⚠️ 免责声明
本文行情与新闻数据均来自公开信源(句末括注日期),美股数据截至美东2026年11月20日收盘、亚洲市场截至11月20日收盘,SpaceX采购、谷歌TPU封装切换、SK海力士键合设备订单等传闻类信息已注明且未经官方证实;内容仅为行业信息汇总与个人观察,不构成任何投资建议,据此操作风险自负。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注公众号
免责声明|Archiver|手机版|小黑屋|半导贴吧

相关侵权、举报、投诉及建议等,请发 E-mail:1152577621@qq.com

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.|渝ICP备2024033348号|渝ICP备2024033348号-1
在本版发帖
关注公众号
QQ客服返回顶部