查看: 16|回复: 0

【11月16日·全球半导体动态汇总】黄仁勋请辞震动费半暴跌3.43%!DRAM疯涨NAND熄火,长鑫跻身全球第四DRAM原厂

[复制链接]

4

主题

1

回帖

18

积分

版主

积分
18
发表于 昨天 12:05 | 显示全部楼层 |阅读模式
🔥 核心看点
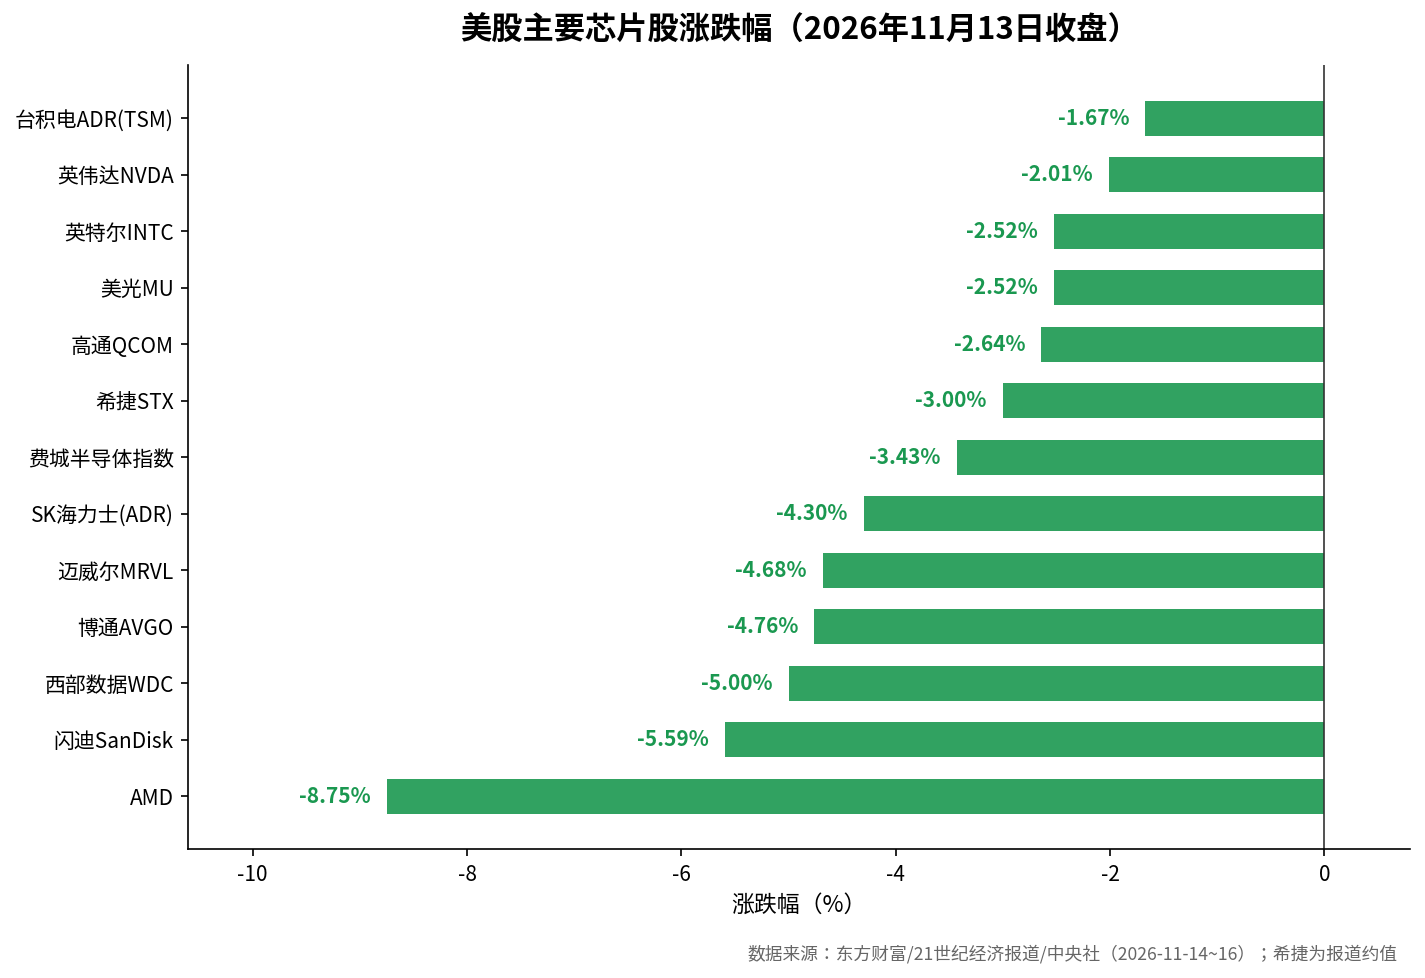
1.英伟达高层地震余波未平:黄仁勋请辞引发市场担忧,费城半导体指数上周五(11月13日)暴跌3.43%至10146.32点,AMD重挫8.75%,本周焦点转向美东时间11月17日英伟达财报电话会。
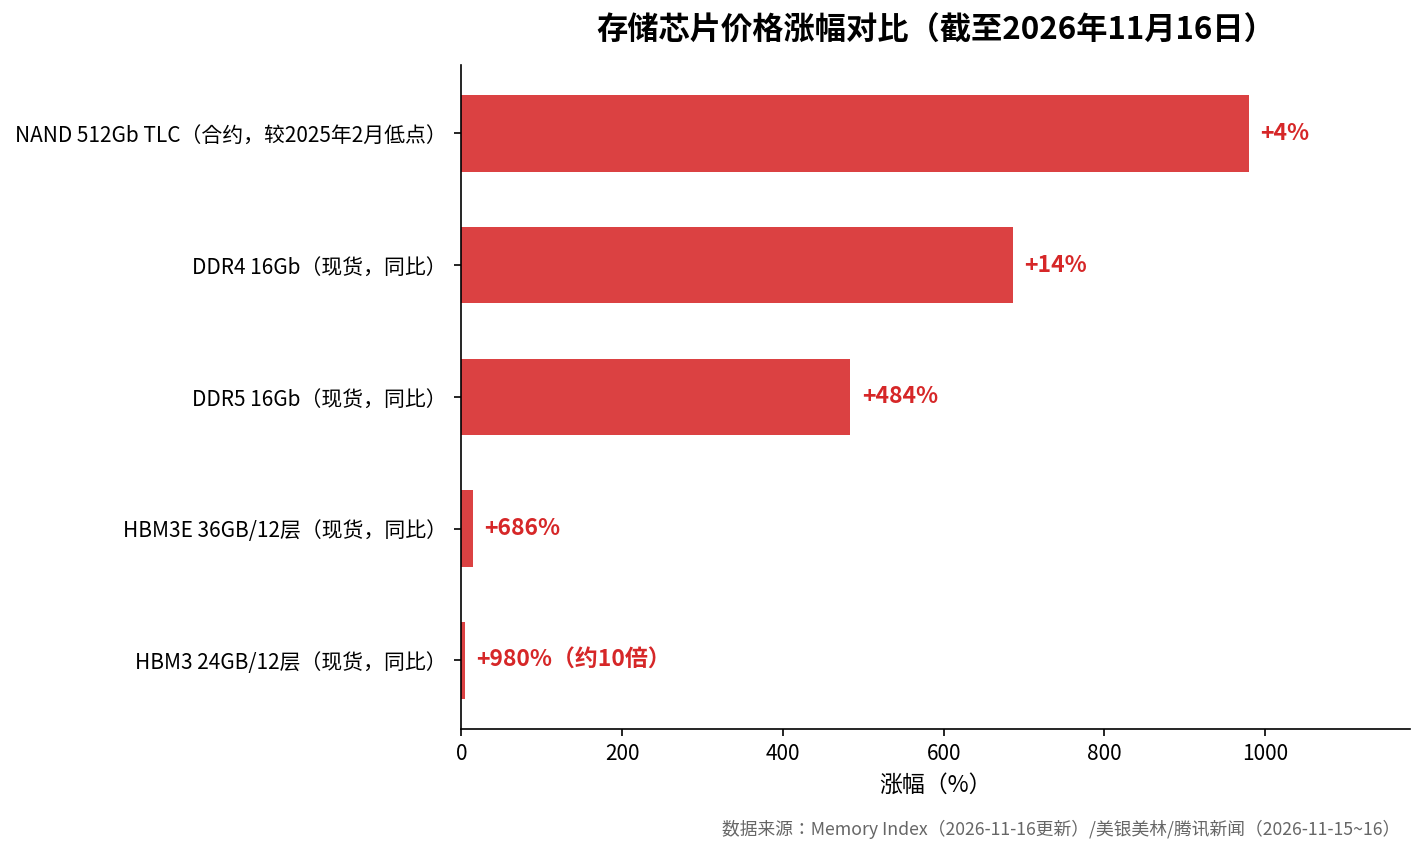
2.存储价格首次"分裂":美银称DRAM依然坚挺(16Gb DDR5同比涨484%、DDR4涨686%),NAND已悄然走弱(现货较10月中旬回调约20%)。
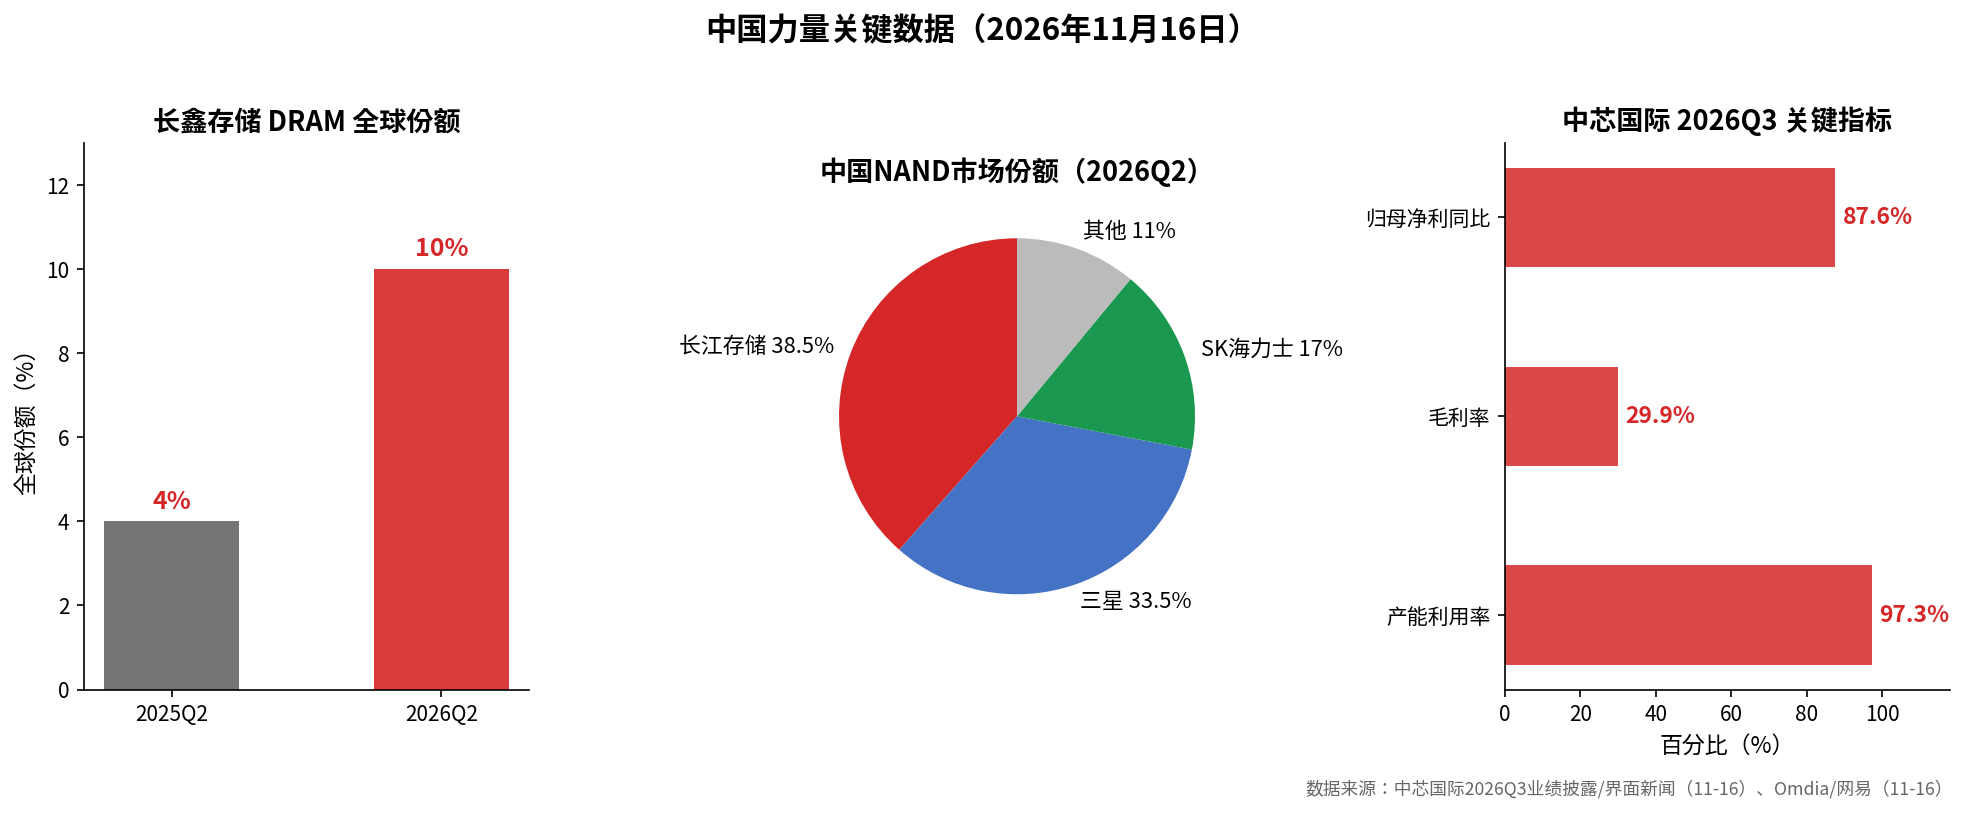
3.中国力量里程碑:长鑫存储DRAM全球份额一年内从4%升至10%、稳坐全球第四,LPDDR6全球首发量产;长江存储294层NAND量产、武汉第三工厂年底初期投产。
4.管制再度加码:美国拟将马来西亚、新加坡等7国纳入AI芯片出口许可管理;参议员科顿致信商务部,敦促将长鑫存储列入实体清单。
5.中芯国际Q3净利润同比大增87.6%,产能利用率97.3%,预计2027年晶圆供给仍偏紧,热门设备交期拉长至16-24个月。
📰 导语
2026年11月16日,星期一。上周末至今,全球半导体产业在"英伟达权力交接"与"存储周期分化"两大主线中剧烈震荡:美股芯片板块遭遇重挫,台股今日盘中跌超1800点失守42000点,A股半导体板块同步走低;与此同时,DRAM合约价持续冲高、NAND率先降温,国产存储双雄逆势突破,美国出口管制从"卡设备"转向"封市场"。以下为今日详细汇总。
📉 一、市场风暴
美东时间11月13日(上周五)收盘:道指涨0.10%报52347.55点,纳指跌0.91%报25136.27点,标普500跌0.40%报7561.67点,费城半导体指数大跌3.43%报10146.32点(来源:中央社、东方财富,11-16)。
芯片股全线收跌:英伟达跌2.01%报162.85美元,台积电ADR跌1.67%报398.73美元,AMD暴跌8.75%,博通跌4.76%,迈威尔跌4.68%,英特尔跌2.52%,高通跌2.64%;存储板块美光跌2.52%报778.31美元,SK海力士ADR跌4.30%,闪迪跌5.59%,西部数据跌5.00%(来源:东方财富盘前必读、21世纪经济报道,11-16)。
英伟达自10月6日起已六周连跌,市值累计蒸发约1.84万亿美元(约12.28万亿元人民币),其中本周跌12.75%(来源:21世纪经济报道,11-16)。
亚太市场今日接力走低:台股盘中跌逾1800点失守42000点关卡,台积电盘中一度跌85元至2265元新台币,联发科下挫245元,南亚科、华邦电均跌约8%;A股半导体板块盘中跌约3%,寒武纪盘中跌4.98%,中芯国际A股跌3.55%,长鑫科技跌1.70%(来源:Yahoo奇摩股市、金十数据,11-16)。
资金面出现"逆势抄底"信号:上周半导体设备板块成为全市场最大净流入方向,合计吸金30.80亿元,中证半导指数11月累计反弹17%(来源:界面新闻/兴业证券,11-16)。
🏭 二、巨头动向
英伟达:换帅风波与财报周黄仁勋辞任CEO后,其盟友正集结硅谷高管组成"战情室"游说其回锅;黄仁勋与商务部长卢特尼克已收到美国参议院银行委员会传票,定于12月3日作证。美东时间11月17日英伟达将发布财报并召开黄仁勋辞任后首场说明会,市场预期Q3毛利率降至约74%(CFO科莱特·克雷斯),公司供应与产能承诺已飙至2790亿美元,并预计内存瓶颈至少持续到2028财年。集邦咨询称高层变动短期未冲击AI服务器订单,Rubin将逐步接棒(来源:中央社、Investopedia/TrendForce、科创板日报,11-16)。
台积电:扩产与"被逼做存储"传闻董事长魏哲家宣布在台南再建一座3nm新厂,预计2028年上半年量产;10月合并营收同比大增59.7%。The Information爆料称英伟达要求台积电研究代工3D DRAM,台积电回应"专注逻辑代工业务",未明确否认(来源:经济日报/TrendForce、Tom's Hardware,11-14~16)。
三星:得州扩产19亿美元三星将斥资19亿美元扩建得州工厂,为SpaceX星链生产芯片;美银交流会显示其HBM份额目标定在30%~40%,HBM4E与HBM4共用1c节点+4nm逻辑底 die;另据报三星考虑调整存储业务管理架构(来源:金十数据、腾讯新闻/美银美林,11-16)。
SK海力士:加固供应链拟五年投入1.4万亿韩元扶持供应商,龙仁将建共享测试线;与英特尔探索AI服务器共享内存(CXL内存池),其OCP演示中共享内存池将AI首token延迟降低81%;大信证券估计其2026年英伟达HBM4供应份额约55%(来源:金十数据、The Inference,11-16)。
美光/英特尔/AMD美光的NVHBM与HBM4E将采用台积电代工底die,COO巴蒂亚称NVHBM售价与毛利率更高。英特尔遭养老基金领衔股东集体诉讼,指控其隐瞒PC销售放缓——此前10月30日股价单日暴跌28.6%、蒸发约1400亿美元;美银将其评级下调至中性。AMD宣布与PsiQuantum扩大量子混合运算合作并计划股权投资(来源:The Elec/TrendForce、财联社、路透,11-16)。

💾 三、存储与价格
美银11月15日报告点破关键分化:DRAM依然坚挺、NAND已悄然走弱。16Gb DDR5合约价10月环比再涨5%,同比涨超484%;服务器64GB DDR5模组合约价达1600美元、DDR4模组1500美元,双双突破1000美元;美银维持DRAM 2026Q4环比涨8%、2027Q1涨5%的假设(来源:TrendForce、腾讯新闻,11-15)。
NAND一侧率先降温:512Gb TLC晶圆合约价约27美元,为2025年2月低点2.5美元的十倍,但已连续横盘;美银称NAND现货较10月中旬回调约20%,若下游不下急单,2027Q1合约价谈判可能推迟,卖方预期的10%涨幅或变为低个位数下滑(来源:腾讯新闻/美银、金十数据,11-15~16)。
HBM方面:HBM3 24GB现货报200.12美元、同比仅涨4%,HBM3E 36GB报2104美元/堆栈、同比涨14%——HBM按长约锁定定价,现货参考意义有限。Counterpoint数据显示2026Q2 HBM收入份额:SK海力士50%、三星33%、美光18%,韩系厂商合计占超80%(来源:Memory Index、Counterpoint/gate.com,11-16)。
TrendForce预计Q4常规DRAM合约价环比涨10%~15%、NAND涨15%~20%;涨价潮已扩散至终端,大疆宣布11月18日起调整部分产品建议零售价,国内笔记本线上均价升至7759元(来源:TrendForce、金十数据,11-16)。

🇨🇳 四、中国力量
中芯国际Q3收入超指引上限,归母净利润同比大增87.6%,产能利用率由Q2的93.7%升至97.3%,毛利率环比提升4.6个百分点至29.9%;公司预计Q4淡季不淡、收入环比增长4%~6%,并明确2027年晶圆供给仍偏紧,热门设备交期已拉长至16~24个月(来源:中芯国际三季报/界面新闻,11-16)。
长鑫存储DRAM营收份额从2025Q2的4%升至2026Q2的10%,坐稳全球第四大原厂;G5平台已量产(有源区半间距11.95nm、对标海外1b制程),G6平台(4F²架构)完成工程样片验证,LPDDR6今年8月全球首发量产(峰值12800Mbps),HBM已试产(良率20%~30%);今年计划扩产5万~6万片/月,年底月产能或达35万片(来源:网易/深水财经社、搜狐科技、新浪财经,11-16)。
长江存储294层3D NAND已量产、正推进300层以上产品研发;武汉第三工厂(FAB3)已启动生产设备连接,预计2026年底初期投产;Omdia数据显示其2026Q2占中国NAND市场38.5%,首次超越三星的33.5%(来源:搜狐科技、国金证券、Omdia,11-16)。
寒武纪/华为寒武纪前三季度营收约95亿元,今日盘中跌4.98%;集邦预计华为、寒武纪等2026年将占中国政府出资数据中心高端AI芯片约90%份额,但行业测算2026年国产AI芯片需求约400万颗、实际交付仅约300万颗。华为推出擎云HM650全中制台式机并首度将鸿蒙企业版导入PC(来源:新浪财经、集邦/DIGITIMES,11-16)。

⚖️ 五、政策、新技术与下周看点
政策风向下行美国商务部正敲定新规,拟将马来西亚、新加坡、泰国、印尼、巴西、挪威、南非7国纳入先进AI芯片出口许可管理,封堵第三国数据中心远程调用漏洞;马来西亚海关10月已查扣30台AI芯片服务器(约1211万美元)。参议员科顿致信商务部要求将长鑫存储列入实体清单;《芯片安全法案》《AI监督法案》《MATCH法案》正推动写入2027财年NDAA;美贸易代表办公室拟自2027年6月起对18类半导体产品加征301关税,联邦机构拟自2027年12月23日起禁购含中芯国际、长鑫、长存产品的电子产品(来源:The Information、gate.com、网易、搜狐,11-12~16)。
新技术看点IEDM 2026(12月12-16日,旧金山)议程公布:台积电将介绍A14 CMOS NanoFlex Pro平台(2028年量产);英特尔展示锗晶体管栅极堆叠新设计;imec展示High-NA EUV单次曝光18nm间距钌互连电学验证;SK海力士将发布176层铁电NAND,读取能耗降低32%(来源:腾讯新闻,11-16)。
下周看点①美东11月17日英伟达财报及黄仁勋辞任后首场说明会,重点关注内存采购指引与Rubin排产;②11月下旬企业级SSD合约谈判,决定NAND价格顶部;③12月DRAM合约价能否兑现续涨,是本轮周期强度的试金石;④长鑫实体清单动向与国产设备订单落地节奏。
⚠️ 免责声明
本文为公开信息汇总,数据均标注来源与日期,仅供论坛交流参考,不构成任何投资建议。美股数据为11月13日(上周五)收盘,A股、台股为11月16日盘中数据,请以官方披露为准。市场有风险,投资需谨慎。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注公众号
免责声明|Archiver|手机版|小黑屋|半导贴吧

相关侵权、举报、投诉及建议等,请发 E-mail:1152577621@qq.com

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.|渝ICP备2024033348号|渝ICP备2024033348号-1
在本版发帖
关注公众号
QQ客服返回顶部