查看: 3|回复: 0

【11月23日·全球半导体动态汇总】费半单日暴跌10.73%后,管制落地与存储分歧重塑产业格局

[复制链接]

10

主题

1

回帖

36

积分

版主

积分
36
发表于 4 小时前 | 显示全部楼层 |阅读模式
▍🎯 核心看点
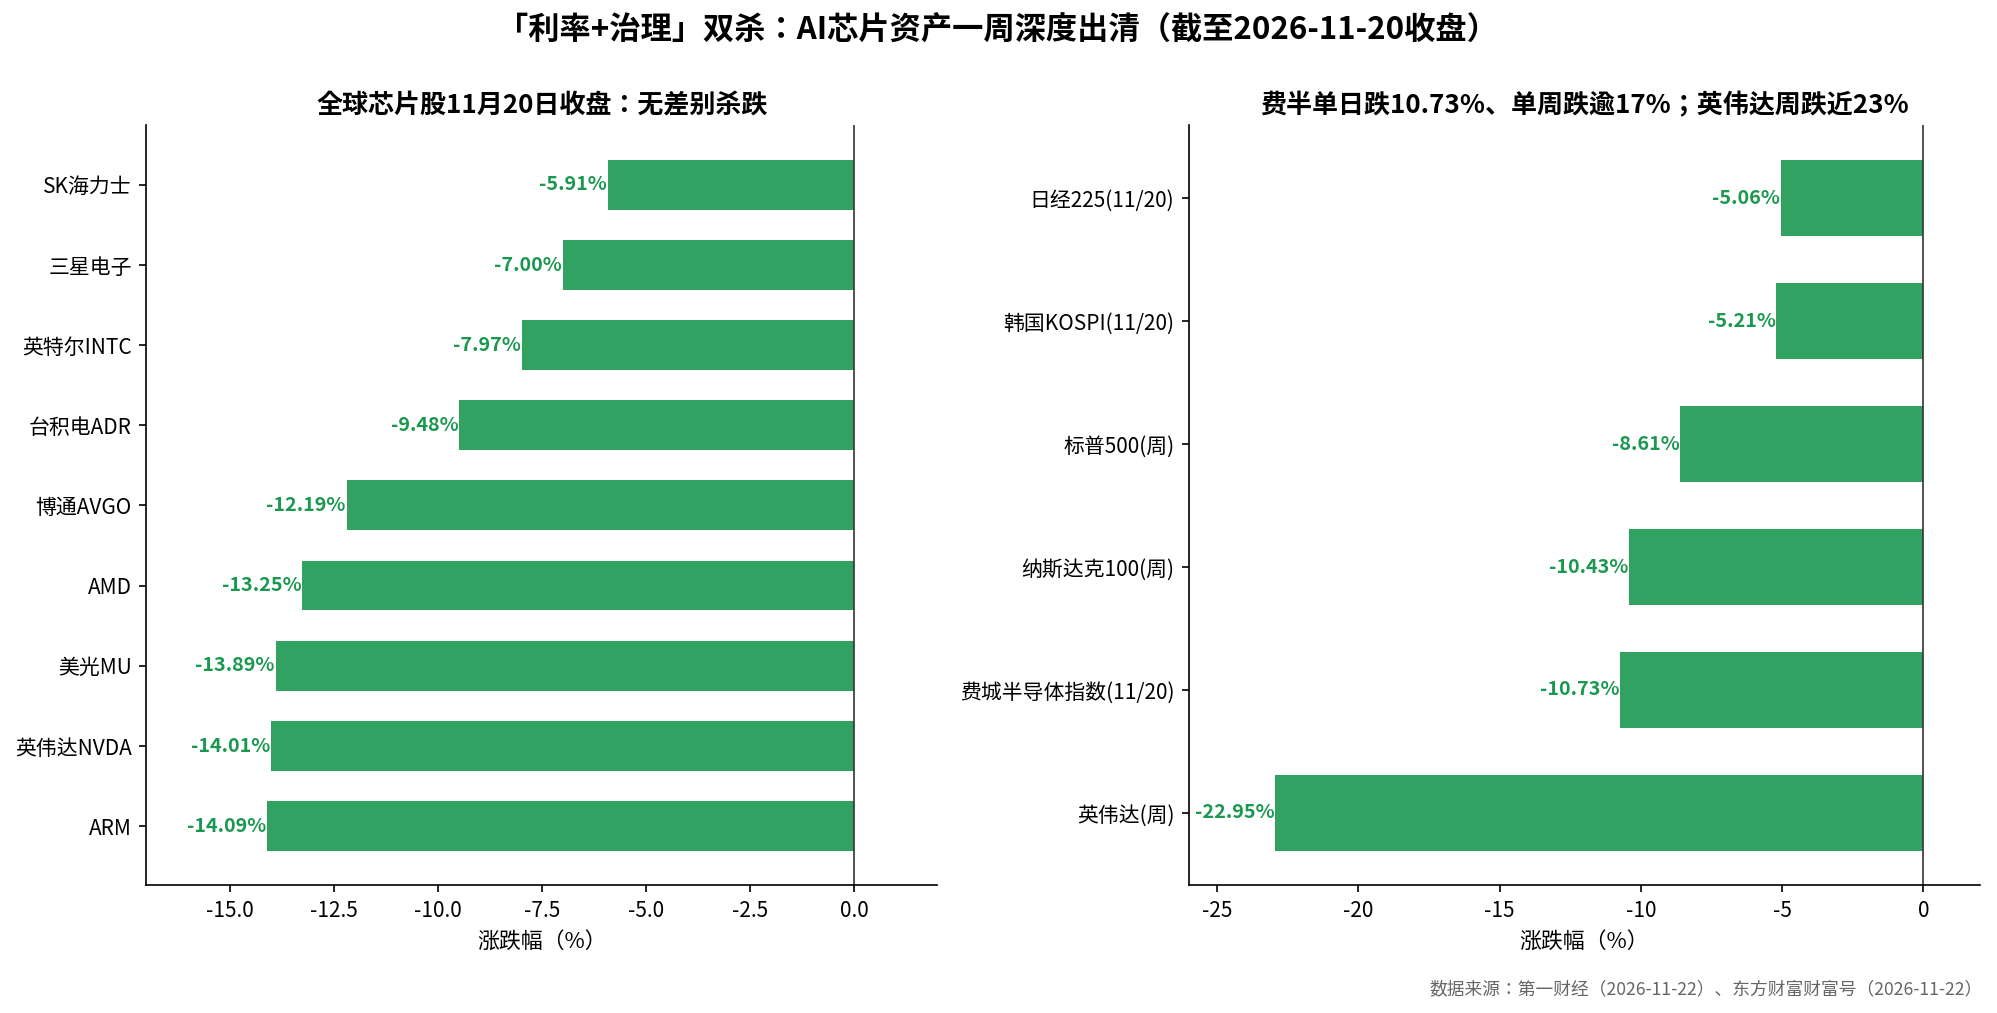
01|市场出清:上周五(11月20日)费城半导体指数单日暴跌10.73%、单周跌逾17%,英伟达周跌近23%、单日重挫14.01%,市值较峰值蒸发超2.7万亿美元(第一财经,11-22)。
02|治理风暴:黄仁勋辞任后英伟达加速绑定供应链,11月18日宣布与台积电、鸿海、矽品等6家台厂扩大合作,整体供应承诺攀升至3900亿美元(中央社,11-22)。
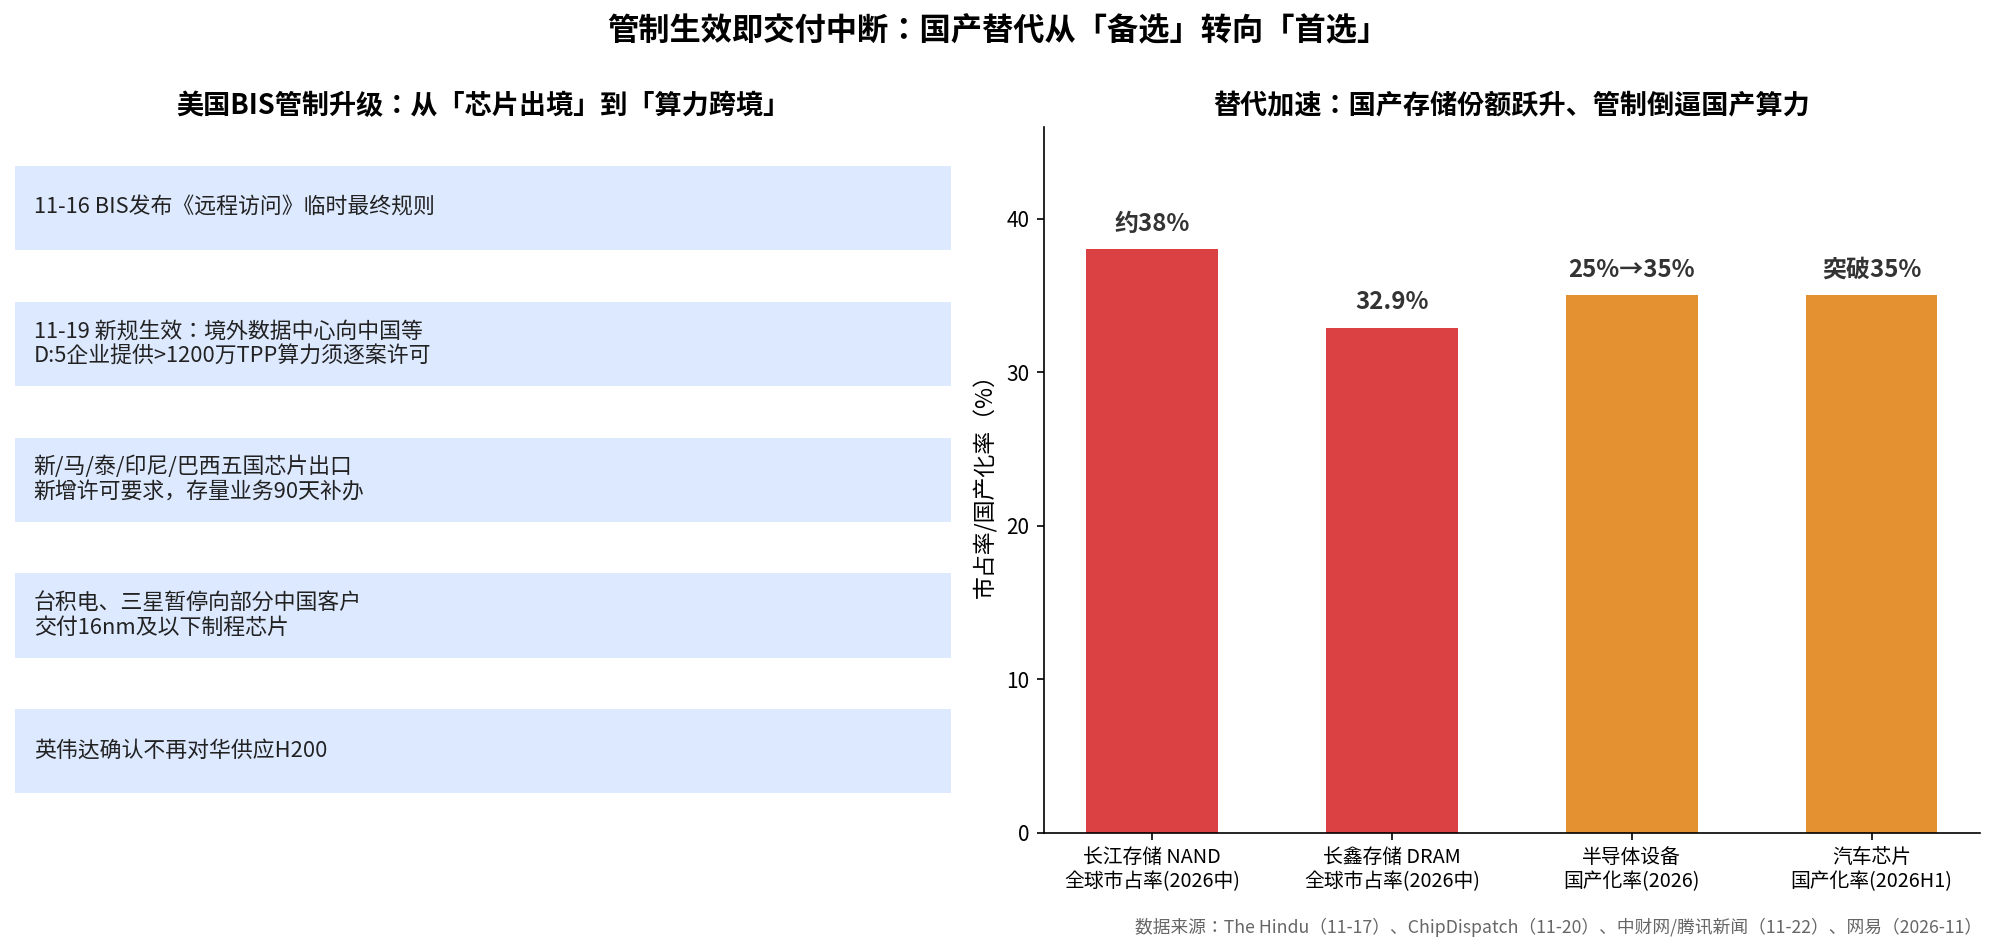
03|管制落地:美国BIS远程算力新规11月19日生效,台积电、三星当日暂停向部分中国客户交付16nm及以下芯片,英伟达确认不再对华供应H200,交付中断成事实(ChipDispatch/华泰柏瑞,11-20~22)。
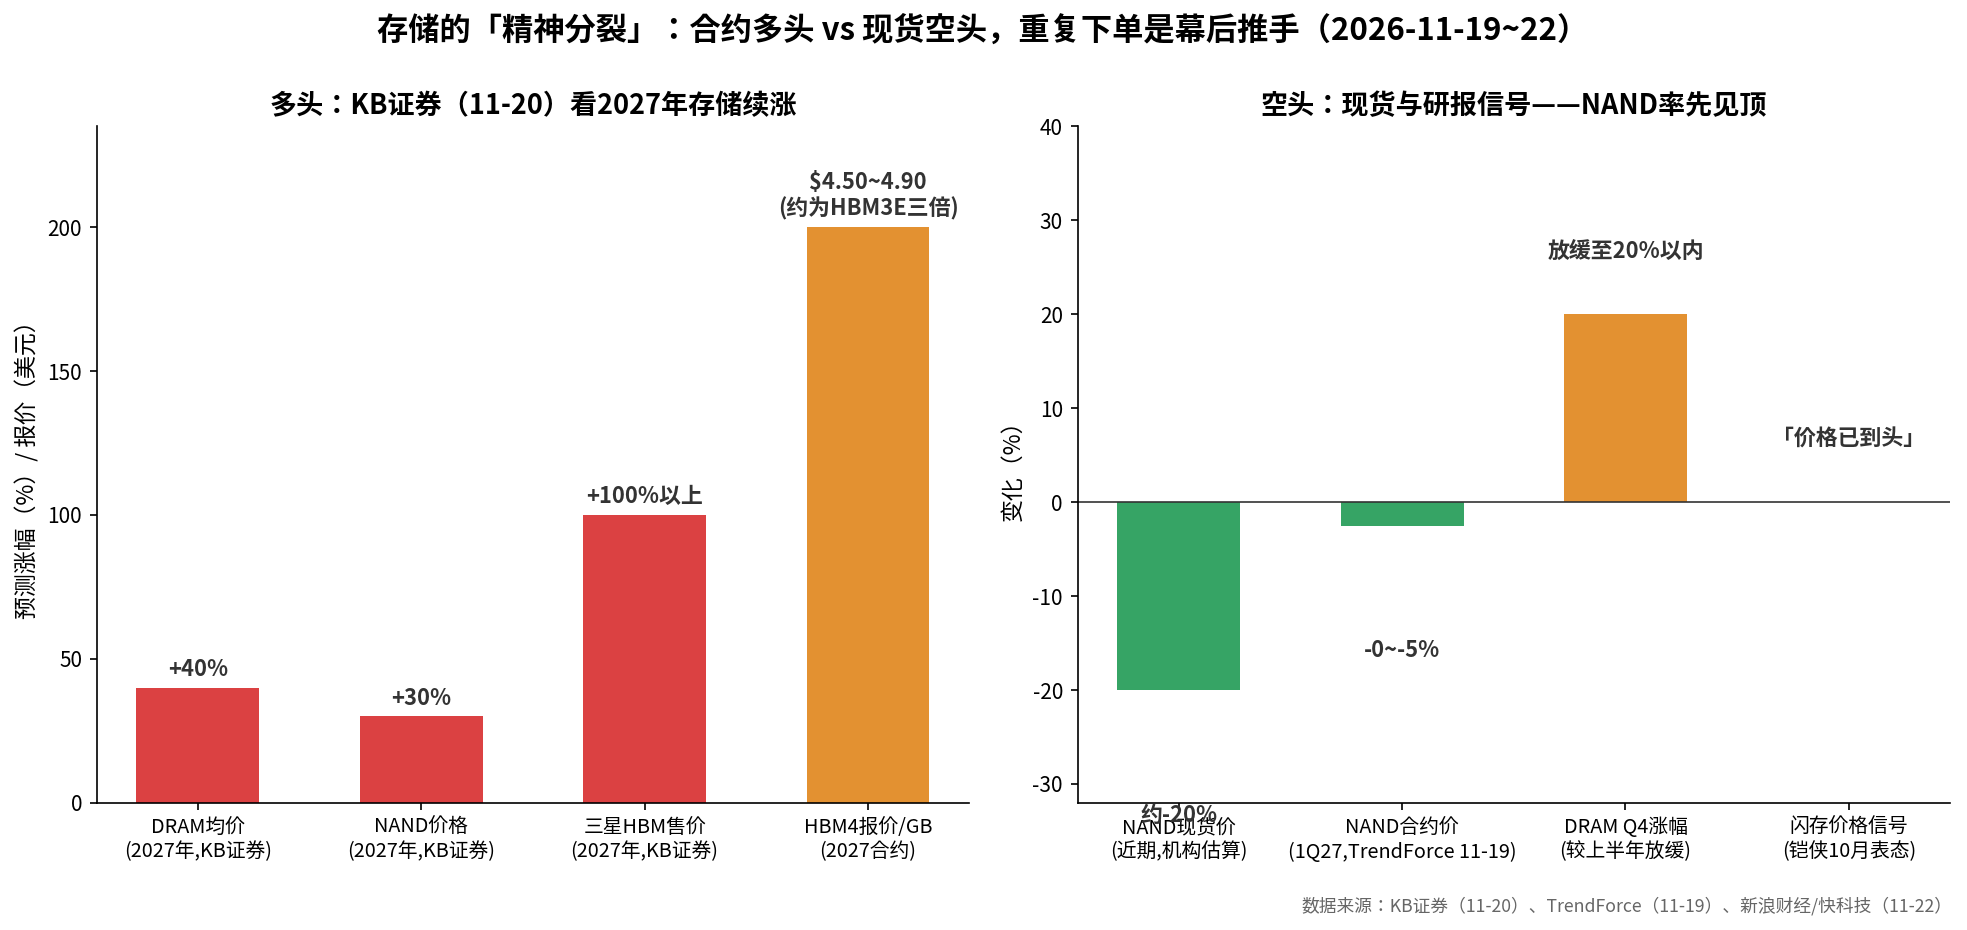
04|存储分歧:KB证券预测2027年DRAM均价再涨40%,但NAND现货价已回落约20%、TrendForce看1Q27合约价转跌,合约多头与现货空头罕见对峙(KB证券/TrendForce/快科技,11-19~22)。
05|中国力量:长鑫存储、长江存储全球市占率分别升至32.9%与38%,长江存储武汉FAB3年底初期投产,国产算力「从备选变首选」(中财网,11-22)。
▍📮 导语
这是近年罕见的「一周双震」:宏观端,美联储12月加息被定价为约90%确定性事件,Anthropic史上最大IPO未能提振情绪反而成为压力测试,全球风险资产遭遇「全面清仓式变现」;产业端,BIS远程算力新规生效,把管制边界从「芯片出境」推进到「算力跨境」,海外代工由政策预期转为实际交付中断。两条线索交汇的结果,是AI半导体从「信仰定价」切换到「盈利与现金流验证」,而管制倒逼下,中国产业链的战略替代价值正在被系统性重估。

▍📉 一、市场风暴
费半创近五年最大单日跌幅|情绪面深度出清:11月20日费城半导体指数收跌10.73%,成分股几乎无差别下跌——AMD跌13.25%、美光跌13.89%、ARM跌14.09%、博通跌12.19%、台积电ADR跌9.48%、英特尔跌7.97%;亚太方面三星电子跌7%、SK海力士跌5.91%,韩国KOSPI跌5.21%、日经225跌5.06%(第一财经,11-22)。
英伟达领跌|治理疑云压过业绩:英伟达11月20日单日跌14.01%收125.53美元,自10月6日高点累计回撤约47%,市值降至约3.03万亿美元、退居美股第四;SEC对会计操作展开调查,管理层真空叠加H200对华销售不确定,市场无法再用业绩为估值兜底(东方财富财富号,11-22)。
A股联动|半导体领跌但替代逻辑获重估:11月20日上证收报3534点,半导体与科技成长放量领跌,寒武纪收920元(-1.50%)、长鑫科技收35.16元(-6.24%);国产先进制程、设备材料方向被机构列为管制替代主线(华泰柏瑞/新浪财经,11-22)。
▍🏢 二、巨头动向
英伟达|「后黄仁勋时代」稳链行动:11月18日英伟达宣布以增加现金投资和多年期合约方式,扩大与台积电、鸿海、矽品、京元电、景碩、欣興6家台厂在载板、先进封装、晶圆及委外制造的合作,此前已投资联发科35亿美元ECB;新一代Vera Rubin NVL72平台开始出货,供应承诺总额攀升至3900亿美元(中央社,11-22)。
英特尔|代工业务双突破:CEO陈立武11月19日在TomorrowX峰会披露,18A-P制程签下首家外部客户、18A良率已达70%;微软宣布在自研Azure处理器上采用英特尔EMIB 2.5D先进封装,并签署多年期至强采购协议(含Diamond Rapids)——尽管利好连连,其股价上周五仍跌近8%至51.28美元(TechSpot/腾讯新闻,11-19~22)。
台积电|基本面与政策面背离:7nm及以下制程贡献Q3晶圆收入79%,10月营收同比增59.7%、Q4指引523~543亿美元,但受新规影响已暂停部分中国客户16nm及以下订单, smartphone芯片许可面临12月21日豁免条款截止日(ChipDispatch,11-20)。
AMD/博通|台厂供应链成香饽饽:AMD此前宣示在台投资超100亿美元,携手日月光、矽品、力成布局2.5D先进封装;ASIC阵营与云巨头同步绑定台厂载板与封装产能,AI订单能见度延伸至2027年后(中央社,11-22)。

▍💾 三、存储与价格
合约多头|KB证券看2027年续涨:KB证券11月20日预测,2027年三星与SK海力士DRAM均价将上涨40%、NAND上涨30%,全球DRAM需求增25%而供给仅增18%,大客户或只能拿到约70%所需产能;三星2027年HBM报价达4.50~4.90美元/Gb,约为HBM3E的三倍(KB证券,11-20)。
现货空头|NAND率先见顶:铠侠10月已表态NAND价格「到头」,近期现货价回落约20%;TrendForce 11月19日预计1Q27 NAND合约价下跌0~5%;DRAM方面Q4涨幅从上半年50~100%放缓至20%以内(快科技/新浪财经,11-22)。
分歧根源|重复下单(double booking):缺货周期中客户恐慌性超量下单,一旦风向转变恐引发集中砍单——这正是巨头高喊「产能售罄到2028」与现货走弱并存的原因;三星、SK海力士已分别签下10份、14份长协,锁定2027~2028年过半产能(VLSI Korea/快科技,11-21~22)。

▍🇨🇳 四、中国力量
存储份额跃迁|定价权易手进行时:2026年中期长鑫存储、长江存储全球市占率分别升至32.9%与38%;长江存储武汉FAB3已启动设备连接、2026年底初期投产,设备订单有望批量落地;长鑫DRAM报价已与三星持平甚至更高,苹果压价遭拒(中财网/网易,11-22)。
国产算力|从备选变首选:机构研报指出,华为960DT、平头哥2027年芯片已对标H200,70余款大模型支持昇腾「Day 0适配」、PyTorch官方路线纳入CANN;国内头部云厂单季资本开支814亿元、同比增逾五倍,运营商智算集采启动(中财网/华泰柏瑞,11-22)。
代工与设备|订单加速导入:中芯国际Q3营收与毛利率双超指引,BCD、存储控制器等AI配套芯片需求激增;半导体设备国产化率从2025年的25%升至35%,8英寸硅晶圆基本自给,扶桑化学CMP原料配额紧张至2030年进一步凸显国产替代紧迫性(中财网/网易,11-22)。
政策回应|商务部强硬表态:中国商务部11月17日批评BIS新规「滥用出口管制措施、干扰企业正常经贸合作」,将采取必要措施维护企业合法权益;管制倒逼下,国产芯片放量斜率取决于产能爬坡节奏(The Hindu/腾讯新闻,11-17~22)。
▍🔭 五、今日观察与下周看点
观察一|估值锚正在换轨:从「叙事溢价」到「治理折价」,AI半导体定价回归现金流与贴现率硬约束;机构共识是中期调整而非周期终结——大摩预计2027年云厂商资本开支约1.7万亿美元,高盛看标普500明年升至8700点,短期波动不改长期算力扩张主线(第一财经,11-22)。
观察二|管制的「意外副作用」:台积电、三星让出的先进制程订单,正加速流向中芯国际等本土代工——政策本意是封锁,实际效果是给国产替代「送货上门」,2027~2028年本土产能紧缺已成行业共识(中财网,11-22)。
下周看点:① 12月8-9日美联储议息会议前,加息预期对AI板块估值的二次冲击;② 12月21日智能手机芯片许可豁免截止日的执行口径;③ 英伟达管理层安排与H200对华销售是否落地;④ 长江存储FAB3设备招标与国内存储长协价格谈判进展;⑤ 11月制造业PMI与中央经济工作会议的政策信号。
▍⚖️ 免责声明
本文数据均来自公开媒体报道与机构研报(截至2026年11月22日,行情数据截至11月20日收盘),仅作行业信息汇总,不构成任何投资建议;市场有风险,决策需独立判断。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注公众号
免责声明|Archiver|手机版|小黑屋|半导贴吧

相关侵权、举报、投诉及建议等,请发 E-mail:1152577621@qq.com

Powered by Discuz! X5.0 © 2001-2026 Discuz! Team.|渝ICP备2024033348号|渝ICP备2024033348号-1
在本版发帖
关注公众号
QQ客服返回顶部